KDV hariç tutardan
KDV = Tutar × KDV oranı
10.000 TL × %20 = 2.000 TL KDV; toplam 12.000 TL.
Tutarı yazın, KDV ve tevkifat oranını seçin; KDV hariç, KDV dahil ve tahsil edilecek tutar anında hesaplansın. Ücretsiz, kayıt gerektirmez.
Faturada KDV ve tevkifatı KolayBi kendiliğinden hesaplar. Kredi kartı istenmez, deneme sonunda otomatik ödeme alınmaz.Hesaplama bilgilendirme amaçlıdır. İşleminize uygulanacak KDV ve tevkifat oranı için mali müşavirinize danışın.
Üç formülle tüm hesaplamaları yapabilirsiniz.
KDV = Tutar × KDV oranı
10.000 TL × %20 = 2.000 TL KDV; toplam 12.000 TL.
KDV hariç = Tutar ÷ (1 + oran)
12.000 TL ÷ 1,20 = 10.000 TL; KDV 2.000 TL.
Tevkif edilen = KDV × tevkifat oranı
2.000 TL × 5/10 = 1.000 TL’yi alıcı beyan eder.
Genel KDV oranı 10 Temmuz 2023’ten bu yana %20’dir. Temel gıda ürünleri gibi bazı mal ve hizmetlerde %1 ve %10 indirimli oranlar uygulanır; işleminize hangi oranın uygulanacağı mal ya da hizmetin türüne göre belirlenir.
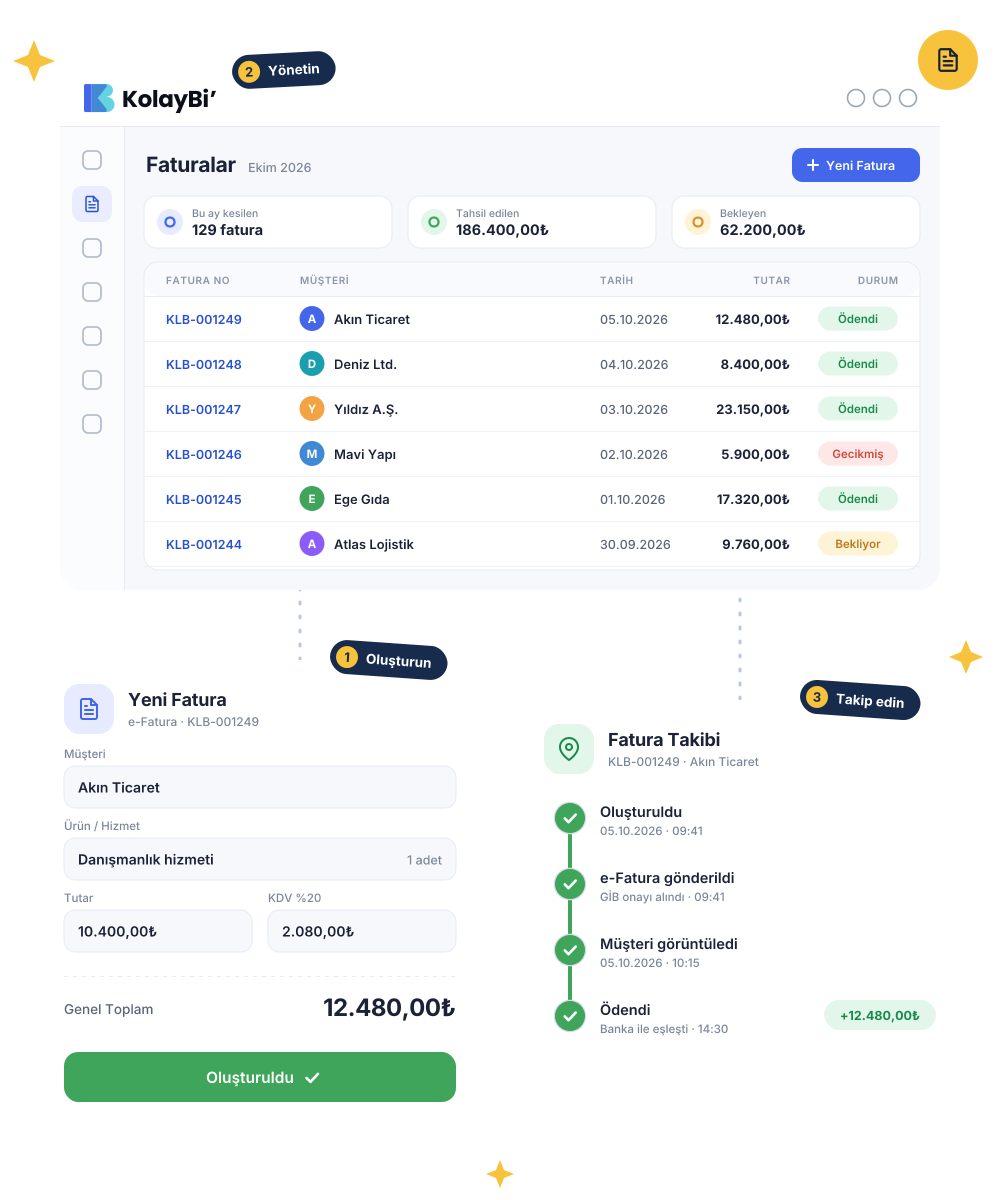
Ürün ya da hizmeti seçin; KDV, tevkifat ve toplam tutar faturada kendiliğinden hesaplanır. Faturanız e-Fatura ya da e-Arşiv olarak alıcınıza iletilir, KDV kayıtlarınız raporlarınıza yansır.
14 Gün Ücretsiz DeneyinFaturanızı kesin, KDV raporunuzu hazır tutun.
Ofis PLUS ile başlayan yeni işletmelere sınırsız e-Fatura kontörü, 1 yıllık e-İmza ve 1 banka entegrasyonu da ücretsiz.
Sınırsız Kontörle Ücretsiz DeneyinKDV ve tevkifat hakkında merak edilenleri derledik.
Katma Değer Vergisi (KDV), bir mal ya da hizmetin üretiminden tüketimine kadar her aşamada fiyata eklenen dolaylı bir vergidir. Vergiyi nihai tüketici öder; satıcı tahsil ettiği KDV’den alışlarında ödediği KDV’yi indirerek kalanı devlete beyan eder.
KDV tutarı = KDV hariç tutar × KDV oranı. Örneğin 10.000 TL’lik bir satışta %20 KDV 2.000 TL’dir; KDV dahil toplam 12.000 TL olur.
KDV hariç tutar = KDV dahil tutar ÷ (1 + KDV oranı). Örneğin %20 KDV dahil 12.000 TL’de KDV hariç tutar 12.000 ÷ 1,20 = 10.000 TL, KDV ise 2.000 TL’dir.
Tevkifat, alıcının faturadaki KDV’nin bir kısmını satıcıya ödemeyip kendisinin vergi dairesine beyan etmesidir. Oran işlem türüne göre belirlenir ve 2/10, 5/10, 9/10 gibi kesirlerle gösterilir. Örneğin 2.000 TL KDV’de 5/10 tevkifat varsa 1.000 TL’yi alıcı beyan eder, satıcı kalan 1.000 TL’yi tahsil eder.
Tevkifat uygulayan alıcının, sorumlu sıfatıyla kestiği KDV’yi beyan ettiği beyannamedir; yalnızca tevkifatlı işlem olan dönemlerde verilir. 1 No’lu KDV beyannamesi gibi işlemin yapıldığı ayı izleyen ayın 28’i akşamına kadar verilir ve aynı sürede ödenir; son gün resmî tatile denk gelirse ilk iş gününe uzar.
KDV mükelleflerinin bir dönemde tahsil ettikleri ve ödedikleri KDV’yi gösterdikleri beyannamedir. Hesaplanan KDV’den indirilecek KDV düşülür; fark pozitifse ödenir, negatifse sonraki döneme devreder.
İhracat gibi KDV’den istisna işlemlerde ya da indirimli oranlı teslimlerde, alışlarda ödenip indirilemeyen KDV’nin şartlar sağlandığında mükellefe nakden ya da başka vergi borçlarına mahsup edilerek geri verilmesidir.
Faturanızda KDV ve tevkifat kendiliğinden hesaplansın; kayıtlarınız raporlarınıza işlensin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin