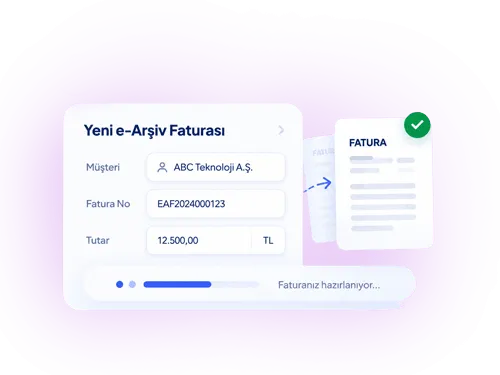
e-Arşiv faturanızı hazırlayın, alıcınıza gönderin, durumunu anında panelden takip edin.
14 Gün Ücretsiz DeneyinKolayBi ile e-Arşiv Faturalarınızı kolayca oluşturabilir, GİB'e iletip arşivleyebilir, durumunu takip edebilirsiniz.
Ücretsiz DeneyinSınırsız e-Fatura kontörü, banka entegrasyonu ve 1 yıllık e-İmza KolayBi’de ücretsiz!
Faturanızı oluşturduktan sonra kontrol edin, alıcınıza iletin ve ihtiyaç duyduğunuzda kayıtlarınıza kolayca ulaşın.
Ücretsiz Deneyine-Arşiv süreçlerinizi ön muhasebeniz ile beraber yönetin. Faturalarınızı kolayca oluştururken cari hesaplarınızı, gelir-gider kayıtlarınızı ve belgelerinizi tek ekran üzerinden düzenli olarak takip edin
14 Gün Ücretsiz DeneyinCari hesap, fatura, gelir-gider, raporlama, stok, sipariş ve proje süreçleriniz KolayBi'de otomatik senkronize çalışır.
40.000'den fazla işletme ön muhasebe ve e-Fatura süreçlerini KolayBi ile yönetiyor.
İkisi de faturanın elektronik hâli; asıl ayrım, belgenin kime ve nasıl düzenlendiğidir. e-Fatura, elektronik fatura sistemine kayıtlı mükelleflere; e-arşiv fatura ise bu sisteme kayıtlı olmayan işletmelere ve nihai tüketicilere kesilir.
İşletmenizin ihtiyacına göre e-İrsaliye, e-İhracat Faturası, e-SMM ve e-İmza çözümlerini de KolayBi üzerinden kullanabilirsiniz.
Tüm güncel bilgiler ve sektörel gelişmeler KolayBi Blog'ta!
Blog Sayfamızı Keşfedine-Arşiv nedir, e-Arşiv faturası nasıl kesilir ve başvurusu nasıl yapılır? Tüm detaylar KolayBi Blog'da.
e-Arşiv Fatura; e-Fatura sistemine kayıtlı olmayan vergi mükelleflerine ve nihai tüketicilere yapılan mal teslimi veya hizmetler için elektronik ortamda düzenlenen faturadır. e-Arşiv Faturalar elektronik ortamda oluşturulur, muhafaza edilir ve gerektiğinde ibraz edilir. Alıcının talebine göre elektronik ortamda veya kâğıt olarak iletilebilir.
GİB e-Arşiv Portal entegrasyonu kullanıldığında gerekli bağlantı sağlandıktan sonra e-Arşiv Faturalar KolayBi üzerinden hazırlanabilir ve GİB'e iletilebilir. Böylece fatura oluşturmak için her işlemde ayrıca GİB Portal ekranına geçiş yapmaya gerek kalmaz.
Temel fark, faturanın düzenlendiği alıcının e-Fatura sistemine kayıtlı olup olmamasıdır. Alıcı e-Fatura sistemine kayıtlıysa e-Fatura, kayıtlı değilse e-Arşiv Fatura düzenlenir. Bu nedenle e-Fatura ve e-Arşiv Fatura birbirinin alternatifi değildir; aynı işletme alıcının durumuna göre her iki belge türünü de düzenleyebilir.
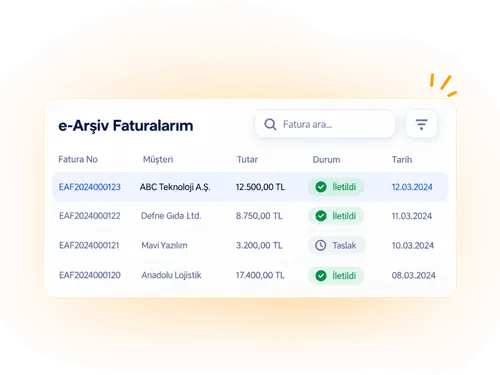
KolayBi üzerinden oluşturulan e-Arşiv Faturalar panelden görüntülenebilir, geçmiş belgelere erişilebilir ve fatura durumları takip edilebilir. e-Arşiv Faturanın düzenleyene ait nüshası ise mevzuata uygun şekilde elektronik ortamda muhafaza edilir.
e-Fatura uygulamasına zorunlu veya isteğe bağlı olarak geçen mükellefler, e-Arşiv Fatura uygulamasına da e-Faturaya geçtikleri tarihte dahil olur. e-Arşiv uygulamasına dahil olmayan mükelleflerden ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlarda 2026 yılı boyunca vergiler dahil 3.000 TL'yi aşan faturaların e-Arşiv Fatura olarak düzenlenmesi gerekir. Diğer mükelleflerde ise 1 Ocak 2026'dan itibaren tutar sınırı bulunmaz. 1 Ocak 2027'den itibaren bu gruplar için de tutar sınırı kaldırılacaktır.
e-Arşiv Fatura uygulamasını özel entegratör üzerinden kullanmak isteyen mükellefler, GİB'den izin almış bir özel entegratör aracılığıyla gerekli başvuru ve aktivasyon işlemlerini tamamlayabilir. Özel entegratör yöntemiyle e-Belge oluşturma, imzalama ve GİB'e iletim süreçleri entegratör altyapısı üzerinden yürütülür.
e-Arşiv Fatura, e-Fatura sistemine kayıtlı olmayan vergi mükelleflerine ve nihai tüketicilere düzenlenir. Alıcı e-Fatura sistemine kayıtlıysa e-Fatura, kayıtlı değilse e-Arşiv Fatura düzenlenir. Bu nedenle e-Fatura mükellefi olan bir işletme de alıcının durumuna göre e-Arşiv Fatura düzenleyebilir.
Yanlış düzenlenen e-Arşiv Faturalar için iptal veya itiraz işlemleri GİB'in belirlediği yöntemlere göre gerçekleştirilir. GİB düzenlemelerine göre iptal işlemi, belgenin alıcıya iletildiği tarihten itibaren 8 günlük süre içinde yapılmalıdır. Özel entegratör kullanan işletmelerde ilgili süreç entegratör altyapısı üzerinden de yürütülebilir.
2026 yılında ticari kazancı basit usulde tespit edilen mükellefler ile işletme hesabı esasına göre defter tutanlarda, vergiler dahil toplam tutarı 3.000 TL'yi aşan faturaların e-Arşiv Fatura olarak düzenlenmesi gerekir. Diğer mükelleflerde 1 Ocak 2026'dan itibaren tutar sınırı bulunmaz. 1 Ocak 2027'den itibaren ise söz konusu mükellef grupları için de tutar sınırı olmaksızın e-Arşiv Fatura düzenleme zorunluluğu uygulanacaktır.
e-Arşiv Faturalar GİB'in teknik standartlarına uygun olarak mali mühür veya nitelikli elektronik sertifika ile elektronik ortamda imzalanır. Özel entegratör kullanımında belge oluşturma ve imzalama süreçleri, GİB'den izin almış entegratör altyapısı üzerinden yürütülebilir.