Ticari Kredi Nedir? Türleri Nedir? Nasıl Alınır?
Ticari krediler birkaç şekilde sınıflandırılır. bunlardan bir tanesi, kredinin geri ödenme sıklığına baz alınarak sınıflandırılır.
Devamını OkuyunPOS cihazı nedir, nasıl alınır ve nasıl kullanılır? POS makinesi almak isteyen işletmeler için süreçler, avantajlar ve en iyi seçenekler KolayBi rehberinde!
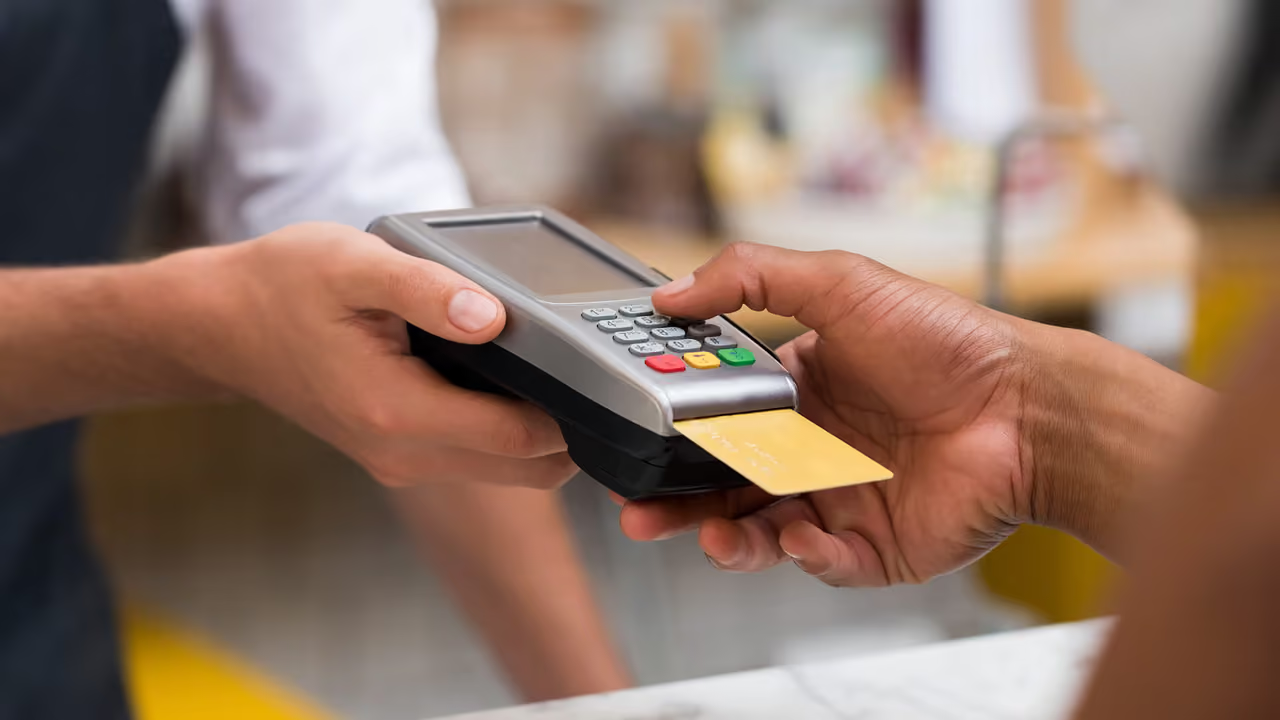
POS cihazı, işletmelerin kartla ödeme alabilmesi için kasada duran temel donanımdır. Kasa kuyruğunu bitirir. Küçük esnaftan zincir mağazalara kadar her işletme, ödemeleri sıra bekletmeden tahsil etmek için POS cihazı nedir, nasıl çalışır ve işletmesine uygun POS cihazı nasıl alınır adımlarını bilmek ister.
POS cihazı, ticaret yapan işletmelerin, müşterilerinden dijital ödeme almak için kullandığı elektronik cihazlardır. Bu cihazlar, genellikle kredi kartı, banka kartı, temassız ödeme sistemleri ve mobil ödeme seçenekleri gibi dijital ödeme yöntemleri ile uyumludur. POS cihazı sayesinde işletmeler, nakit ödeme almak yerine daha güvenli, hızlı ve pratik ödeme yöntemleri sunabilir.
Bu cihazlar, yalnızca ödeme almaz, aynı zamanda satış verilerini kaydeder ve günlük, haftalık ya da aylık raporlar oluşturulmasına imkân tanır. Son yıllarda gelişen teknoloji ile birlikte, POS cihazları mobil cihazlarla da entegre olabilir. Bu da kullanıcılara esnek ödeme çözümleri sunar.
POS açılımı nedir? POS, İngilizce ''Point of Sale'' ifadesinin kısaltmasıdır. Peki, POS ne demek? Türkçeye ''Satış Noktası'' olarak çevrilen bu terim, işletmelerin ürün ya da hizmet sattıkları ve ödeme aldıkları noktaları ifade eder. Günümüzde bu ifade, satış noktasında kartla veya temassız tahsilat yapılan tüm dijital altyapıyı anlatır. POS cihazı da bu sistemin bir parçasıdır.
Müşterinin kart bilgileri, temassız ödeme seçenekleri ya da mobil ödeme uygulamaları ile işlem yapmasını sağlayan bu donanım, tahsilatı banka ağıyla kurduğu şifreli hat üzerinden tamamlar. İşlem saniyeler sürer. POS altyapısı, müşteriye kasada şifreli veya temassız ödeme seçeneği sunar.
POS makinesi, temassız ödemede NFC çipinden ve manyetik şeritten gelen kart verisini işler. Cihaz üzerindeki okuyucunun karttaki manyetik şerit ya da çipten algıladığı veriler doğrudan bankaya iletilir ve hesapta yeterli bakiye bulunup bulunmadığı kontrol edilerek ödeme değerlendirilir. Yeterli bakiye varsa işlem onaylanır.
Ödeme onaylandığında cihaz basılı bir ödeme makbuzu çıkarabilir ya da mobil bir cihaz üzerinden dijital makbuz göndererek müşterinin belgesini anında iletir. Kart cihaza hiç değmez. Temassız işlem desteğiyle çalışan bu sistem, kartı sadece yaklaştırarak ödemeyi hızlandırır ve işlem güvenliğini korur.
İşletmeler için farklı POS cihazı seçenekleri bulunur. Bu seçenekler, işletmenin faaliyet alanına, ödeme kabul şekillerine ve ihtiyaçlarına göre çeşitlenir. POS cihazı alırken önem verilmesi gereken en temel faktör, işletmenin ihtiyaçları ve ödeme işlemlerinin hangi ortamda yapılacağıdır.
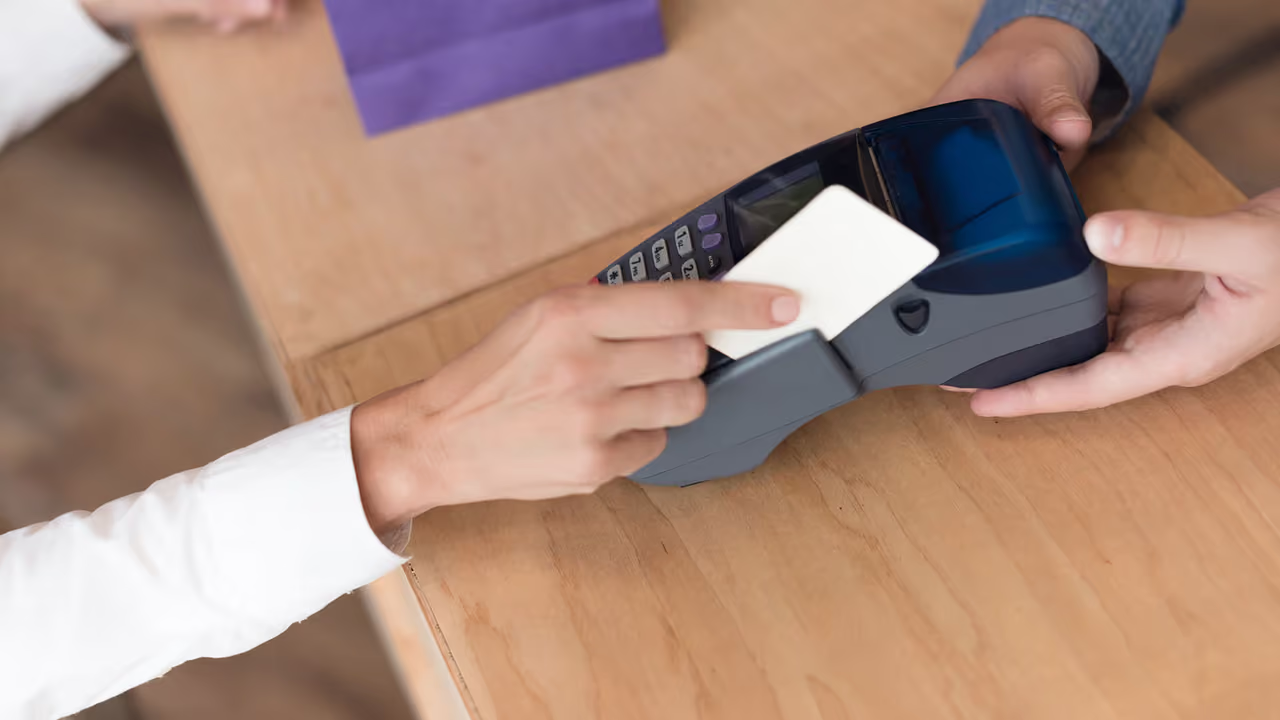
Sabit POS cihazları, genellikle belirli bir yere kurulan ve masaüstü cihazlar olarak işletmelerde yaygın şekilde kullanılan cihazlardır. Bu tür cihazlar, özellikle alışveriş merkezi, restoran ve mağaza gibi sabit satış noktalarında tercih edilir. Sabit POS cihazları, kullanımı kolay ve hızlı ödeme işlemleri sunar. Kartın çip ya da manyetik şerit okuma özelliğiyle ödeme alınabilir, bunun yanı sıra geleneksel yazılımlar ve sistemlerle entegre olarak çalışabilir. Sabit cihazlar, genellikle yüksek işlem hacmi olan işletmeler için idealdir. Güvenli ödeme sistemleri sağlayarak müşteri bilgilerini yüksek seviyede korur. Bu tür cihazlar, işletmelere düzenli raporlama ve analiz özellikleri sunarak finansal işlemlerin izlenmesini kolaylaştırır.
Mobil POS cihazları, taşınabilirlikleri sayesinde geleneksel sabit cihazların aksine, herhangi bir fiziksel sınıra bağlı kalmaksızın ödeme almayı sağlar. Genellikle kablosuz bağlantılarla çalışan bu cihazlar, gezici satış noktalarındaki işletmeler için son derece uygun çözümler sunar. Restoranlar, kafe işletmeleri, pazar yerleri, fuar alanları ve etkinliklerde kullanılan mobil POS cihazları, ödeme işlemlerinin hızını artırır ve işlemlerin esnek bir şekilde yapılmasını sağlar. Mobil terminaller, müşteriden telefonla temassız ya da dijital cüzdan üzerinden ödeme almayı da destekler.
Sanal POS cihazı, internetten yapılan alışverişler için kullanılan bir ödeme sistemidir. e-ticaret siteleri ve online mağazalar, sanal POS cihazı kullanarak müşterilerinden güvenli ödeme alabilirler. Sistem, alışveriş yapılan site ile banka arasında şifreli bir hat açarak kart bilgilerini korur. Sanal POS, aynı zamanda farklı ödeme yöntemleri ile uyumlu çalışabilir. (Banka ve kredi kartı, dijital cüzdanlar ya da mobil ödeme uygulamaları) Sanal POS çözümleri, ödemeyi hemen onaylamanın yanında iptal ve iade işlemlerini de doğrudan panelden yapmanızı sağlar. Online ödeme raporları sayesinde yapılan her satış ve kesilen komisyon anlık olarak takip edilir.
Yeni nesil POS cihazları, teknolojinin ilerlemesiyle birlikte daha akıllı ve özellikli hâle geldi. Bu cihazlar, ödeme almanın dışında stok takibi, fatura kesme, gelir-gider raporlama ve analiz yapma gibi pek çok işlem gerçekleştirebilir. Akıllı POS cihazları, bulut tabanlı sistemlerle entegre çalışabilir, böylece tüm veriler anlık olarak kaydedilir ve erişilebilir olur.
Kullanıcı dostu arayüzler sayesinde hem müşteriler hem de işletme sahipleri için kullanım kolaylığı sağlar. Akıllı POS cihazları, satış noktalarındaki işlemleri hızlandırırken işletmelere verimli ve hatasız çalışma imkânı sunar. Bu tür cihazlar, dijitalleşmenin bir sonucu olarak işlevselliği ve entegrasyonu birleştirir, böylece işletme sahipleri finansal durumlarını ve müşteri ilişkilerini daha kolay yönetebilirler.
POS cihazı alırken birkaç temel adımı takip etmelisiniz. İşletmenin ihtiyaçları doğrultusunda doğru cihazın seçilmesi, başvuru sürecindeki en önemli adımdır. İhtiyaçlar doğrultusunda seçim yaparken, işletmenin büyüklüğü, ödeme hacmi, işlem sıklığı ve ödeme yöntemlerinin çeşitliliği gibi faktörler dikkate alınmalıdır. Cihazın kullanım ömrü, arıza anında sunulan teknik destek ve garanti koşulları da seçimi doğrudan etkiler. Bir POS cihazı almak, uzun vadeli bir yatırım olduğu için, hassas davranılmalıdır.
POS cihazı kullanarak ödeme almak isteyen işletmelerin bankalara veya ödeme kuruluşlarına başvuru yapması gerekir. POS cihazı başvurusu sırasında işletmenin türüne göre temel belgeler istenir:
Eksik evrak süreci uzatır. Bankaların talep ettiği evrak listesi kurumdan kuruma değişebileceği için başvurudan önce şartları kontrol edip belgeleri eksiksiz teslim etmek onay sürecini doğrudan hızlandırır.
POS cihazı alırken, bankadan mı yoksa özel bir şirketten mi almamınız gerektiği önemli bir karardır. Bankalar genellikle daha güvenilir bir finansal altyapı sağlarken, komisyon oranları yüksek olabilir. Diğer taraftan özel şirketler, daha esnek sözleşme şartları ve ödeme seçenekleri sunarak işletmelerin ihtiyacına göre daha kişiselleştirilmiş çözümler sunabilirler. Banka ile yapılan sözleşmeler genellikle uzun sürelidir ve sabit komisyon oranları içerir, bu da küçük işletmeler için dezavantaj oluşturabilir. Ödeme kuruluşları ise kısa süreli kiralama seçenekleriyle daha esnek sözleşmeler sunabilir. Hangi seçeneğin daha uygun olduğu, işletmenin ödeme hacmine ve uzun vadeli ihtiyaçlarına bağlı olarak belirlenmelidir.
POS cihazı kiralama ve satın alma kararı, doğrudan işletmenizin nakit durumuna ve kullanım süresine bağlıdır. Kiralama ilk maliyeti düşürür. Toplam kiralama bedeli uzun vadede cihazın sıfır satış fiyatını geçebildiği için yüksek peşinat gerektiren satın alma tercihi ilerleyen yıllarda daha ekonomik kalabilir.
Küçük işletmeler düşük sermayeyle hemen tahsilata başlayabilmek için kiralamaya yönelirken, büyük işletmeler uzun vadede maliyet avantajı yakalamak amacıyla cihazı satın almayı seçer. Maliyet farkı tabloda özetlenir.
|
Kriter |
Kiralama |
Satın Alma |
|---|---|---|
|
Maliyet |
Aylık veya işlem bazılı ücret ödenir. |
Tek seferlik yüksek maliyetlidir. |
|
Bakım & Destek |
Banka veya ödeme kuruluşu tarafından sağlanır. |
Genellikle ek ücretle sunulur. |
|
Güncellemeler |
Banka tarafından otomatik yapılır. |
Yazılım güncellemeleri ek maliyet getirebilir. |
|
Sahiplik |
Cihaz, banka veya firmaya aittir; kullanım süresi boyunca kiralanır. |
Cihaz tamamen işletmeye aittir. |
|
Esneklik |
Yeni modellere geçiş ve iptal daha kolaydır. |
Değiştirmek için yeni bir cihaz almak gerekir. |
|
Uzun Vadeli Maliyet |
Sürekli kira ödemesi nedeniyle uzun vadede daha maliyetli olabilir. |
İlk yatırım yüksek olsa da uzun vadede daha ekonomik olabilir. |
Cihaz doğru ayarlandığında tahsilat kasada bekleme olmadan tamamlanır. Cihazın temel kullanım adımları satış tutarını girmekle başlar. Kullanıcıların, POS makinelerinin ekranını ve butonlarını tanımaları önemlidir. Cihazın doğru şekilde çalıştığından emin olduktan sonra, ödeme almak için belirli adımları takip etmek gerekir. Bu adımlar, işlemi doğru yapmanıza yardımcı olur ve ödeme sürecinin problemsiz bir şekilde sonuçlanmasını sağlar.
Tahsilat kartın okutulmasıyla başlar. Müşterinin kartı okuma alanına yerleştirildiğinde çipten veya manyetik şeritten alınan veriler cihaz tarafından bankaya iletilir; ödeme başarılıysa onay koduyla birlikte müşteriye makbuz basılır.
Temassız ve mobil sistemler en hızlı tahsilat yöntemleridir. Müşterinin kartını veya mobil cihazını POS terminaline yaklaştırmasıyla otomatik olarak tamamlanan temassız işlem, iki tarafa da vakit kaybettirmeden güvenli ve pratik bir akış sağlar. Mobil ödeme tarafında ise müşteriler telefonlarındaki cüzdan uygulamaları veya kayıtlı ödeme sistemleriyle işlemlerini tamamlar.
Kasa denetimi gün bitmeden tamamlanır. Satışları, işlem hacmini ve ödeme yöntemlerini listeleyen günlük POS raporları, kasadaki nakit bakiye ile cihaz kayıtlarını karşılaştırarak olası açık ya da fazla hatalarını yakalamayı sağlar. Gün sonu dökümleri ve mali raporlar ciro takibi yaparken hangi saatlerde yoğunluk yaşandığını da gösterir.
Kasa kuyrukları saniyeler içinde erir. NFC destekli temassız kartlar ve karekodla yapılan tahsilatlar doğrudan banka hesabına geçtiği için para üstü arama veya sahte para alma riski tamamen düşer. Tahsilatın hızlanması yoğun saatlerde müşteri memnuniyetini artırırken kasada biriken nakdi taşıma zorunluluğunu da azaltır.
POS cihazı düzenli gider yaratır. Bankaların kestiği komisyon oranlarının yanı sıra aylık cihaz kiralama bedeli veya doğrudan satın alma fiyatı sabit masraf hanesine doğrudan eklenir. Bütçeyi doğru yönetmek adına aylık kartlı ciro beklentisi üzerinden net bir maliyet hesabı çıkarılmalıdır.
POS cihazı komisyon oranları ve cihaz ücretleri, kullanılan bankaya ve ödeme sistemine göre değişiklik gösterebilir. Bankalar, cihaz kiralama veya satış fiyatlarına ek olarak her işlem için belirli bir komisyon oranı talep eder. Bu oranlar genellikle işlem hacmi, ödeme türü (tek çekim, taksitli vb.) ve işletmenin faaliyet gösterdiği sektöre bağlı olarak değişir. Bankalar, komisyon oranlarını belirlerken işlem maliyetlerini, güvenlik önlemlerini ve hizmet destek ücretlerini dikkate alır. İşletmelerin, POS cihazı seçerken komisyon oranlarını ve toplam maliyetleri karşılaştırarak en uygun seçeneği tercih etmeleri önerilir. Aşağıdan bazı bankaların ve ödeme kuruluşlarının güncel POS komisyon oranlarına ulaşabilirsiniz.
|
Banka/Ödeme Kuruluşu |
POS Türü |
Komisyon Oranı |
Avantajlar |
|---|---|---|---|
|
CEPTETEB İŞTE POS |
Yazarkasa POS |
%0,99 |
Yurtiçi tek çekim işlemlerde geçerlidir. |
|
Enpara.com |
Yazarkasa POS |
%1,79 |
Taksitli satış imkânı. |
|
Akbank |
Yazarkasa POS |
%1,79 |
6 ay ücretsiz kullanım avantajı. |
|
Ödeal |
Yazarkasa POS |
%0,00 |
Ertesi güne %0 komisyonlu POS hizmeti. |
|
Tosla İşim |
Yazarkasa POS |
%1,79 |
Ertesi gün ödeme imkânı. |
|
QNBpay |
Fiziki POS |
%1,99 |
Ertesi güne %1,99 komisyon avantajı. |
|
Garanti BBVA |
Yazarkasa POS |
%2,09 |
İlk üç ay ücretsiz. |
|
İş Bankası |
Yazarkasa POS |
%2,20 |
POS kullanım ücreti indirimi. |
POS cihazları, ödeme işlemlerinin sorunsuz şekilde gerçekleştirilmesini sağlasa da, birtakım arızalarla karşılaşılabilir. Bu arızalar, özellikle hızlı satış programı kullanan işletmeler için işleri aksatabilir. En yaygın sorunlardan biri, cihazın ödeme kartını okumaması veya yanlış okumasıdır. Bu durumda kartın temiz olduğundan ve çipinin düzgün çalıştığından emin olunmalıdır. Kartın manyetik şeridi veya çipi arızalıysa kartın değiştirilmesi gerekebilir. Bir diğer yaygın sorun ise bağlantı problemleri, özellikle internet veya mobil veri bağlantısı zayıf olduğunda meydana gelir. Hızlı satış programları, kesintisiz internet bağlantısına ihtiyaç duyduğundan, cihazın bağlantısını yeniden başlatmak veya internet bağlantısını kontrol etmek önemlidir. Yazılım sürümünün eski kalması da işlem sırasında bağlantı kopmalarına ve kart reddine yol açabilir. Yazılım güncellemeleri, banka veya ödeme kuruluşu tarafından sağlanarak cihazın daha verimli çalışmasını sağlar. Eğer sorunlar devam ederse cihazın teknik destek servisi ile iletişime geçmek en doğru çözüm olacaktır.
Yanıt almak istediğiniz diğer sorularınız için bizimle iletişime geçebilirsiniz.
Bankacılık kategorisinden diğer rehberler.
Ticari krediler birkaç şekilde sınıflandırılır. bunlardan bir tanesi, kredinin geri ödenme sıklığına baz alınarak sınıflandırılır.
Devamını Okuyun
Yazar kasa POS (ÖKC) kimler için zorunlu, kimler muaf? Münhasıran şartı, yeni nesil YN ÖKC kuralları ve muafiyet sınırlarını mevzuata göre inceleyin.
Devamını Okuyun
MKK sicil no nedir, ne işe yarar ve nasıl öğrenilir? Merkezi Kayıt Kuruluşu sicil numarası alma, e-Devlet ile sorgulama ve portföy takibi adımları bu rehberde.
Devamını Okuyun40.000'den fazla KOBİ'nin yaptığı gibi ön muhasebenizi ve e-Faturanızı tek ekrandan yönetin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin