Ticaret Sicil Gazetesi (TTSG) Nedir? Nasıl Sorgulanır?
Ticaret Sicil Gazetesi (TTSG) nedir, ticaret sicil gazetesi sorgulaması nasıl yapılır gibi sorularınızın cevabı KolayBi’de! Sorgulama adımları için tıklayın.
Devamını OkuyunKomandit şirket nedir, türleri nelerdir ve nasıl kurulur? Komandite ve komanditer ortak farkları ile vergilendirme süreçlerini rehberimizden öğrenin.
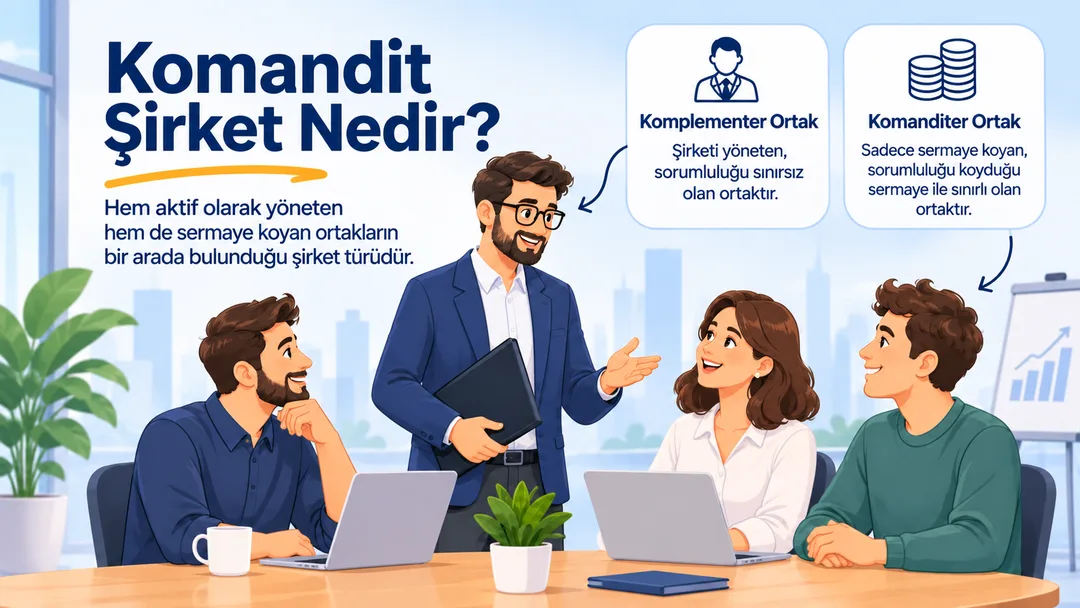
Ticari hayata adım atarken ya da mevcut işini yeni bir ortaklık modeliyle büyütmek isteyen birçok girişimcinin karşısına farklı şirket türleri çıkar. Bu şirket modellerinden biri olan komandit şirket, sermayesini değerlendirmek isteyen pasif yatırımcı ile işi fiilen yönetecek girişimciyi tek bir çatı altında buluşturan özel bir ortaklık yapısıdır. 6102 sayılı Türk Ticaret Kanunu (TTK) kapsamında düzenlenen komandit şirket; ortaklardan en az birinin şirket borçlarına karşı tüm mal varlığıyla sınırsız sorumlu olduğu, en az bir diğer ortağın ise yalnızca taahhüt ettiği sermaye tutarı kadar sorumlu tutulduğu bir şirket türüdür.
Girişimcilik ekosisteminde sermaye ihtiyacı olan profesyoneller ile yönetim riskine girmeden getiri elde etmek isteyen yatırımcıları bir araya getiren komandit şirketlerin yapısını, ortaklık türlerini, kuruluş şartlarını ve vergi dinamiklerini adım adım inceleyelim.
Komandit şirket, ticari bir işletmeyi ortak bir ticaret unvanı altında işletmek amacıyla kurulan ve ortaklarının sorumluluk dereceleri birbirinden farklı olan bir ticaret şirketidir. TTK’nın 304. maddesinde tanımlanan bu modelin en belirgin özelliği, ortaklar arasındaki sorumluluk dengesizliğidir:
Bu iki farklı ortaklık profili sayesinde, iş fikri ve tecrübesi olup yeterli finansmanı bulunmayan kişiler ile nakit varlığı olup yönetim yükümlülüğü ve sınırsız sorumluluk almak istemeyen kişiler güvenli bir iş birliği zemini yakalar.
Türk Ticaret Kanunu uyarınca komandit şirketler sermaye yapılarına ve hukuki niteliklerine göre iki temel türe ayrılır:
6102 sayılı TTK’nın 304 ila 328. maddeleri arasında düzenlenen adi komandit şirket, esas itibarıyla bir şahıs şirketidir. Bu modelde sermaye paylara bölünmemiştir. Ortaklar arasındaki güven ilişkisi ve kişisel bağlar ön plandadır. Şirket tüzel kişiliğe sahiptir ancak vergilendirme ve yönetim kuralları bakımından şahıs işletmelerine ve kollektif şirketlere oldukça yakın bir rejim izler.
TTK’nın 564 ila 572. maddelerinde düzenlenen bu tür, şahıs şirketi unsurları taşımakla birlikte ağırlıklı olarak bir sermaye şirketidir. Komanditer ortakların sermaye payları, tıpkı anonim şirketlerde olduğu gibi hisselere bölünmüştür ve pay senetleriyle temsil edilebilir. Bu modelde anonim şirketlere ait kuruluş, yönetim ve denetim hükümleri kıyasen uygulanır. Dışarıdan sermaye çekmek ve ortak sayısını genişletmek isteyen ancak şirketin yönetim kontrolünü kurucu ortaklarda tutmayı hedefleyen işletmeler tarafından tercih edilir.
Komandit şirketi diğer şirket türlerinden ayıran temel unsur, ortakların hak, sorumluluk ve yetkilerinin kanunla net sınırlarla ayrılmış olmasıdır.
|
Özellik |
Komandite Ortak |
Komanditer Ortak |
|---|---|---|
|
Sorumluluk Düzeyi |
Sınırsız ve müteselsil (tüm kişisel mal varlığıyla) |
Koyduğu veya taahhüt ettiği sermaye ile sınırlı |
|
Ortak Olabilme Şartı |
Yalnızca gerçek kişiler komandite ortak olabilir (TTK m. 304/3) |
Hem gerçek kişiler hem de tüzel kişiler ortak olabilir |
|
Yönetim ve Temsil Yetkisi |
Şirketi yönetme ve temsil etme yetkisine doğrudan sahiptir |
Şirketi yönetme ve temsil hakkı yoktur; iç denetim hakkı vardır |
|
Ticaret Unvanında Yer Alma |
Adı ve soyadı şirket unvanında zorunlu olarak yer alır |
Adı şirket unvanında yer alamaz; yer alırsa sınırsız sorumlu olur |
|
Kâr Payının Hukuki Niteliği |
Şahsi ticari kazanç sayılır |
Menkul sermaye iradı (MSİ) olarak kabul edilir |
Komandite ortak, işletmenin kurucusu ve idarecisidir. Şirketin borçları öncelikle şirket tüzel kişiliğinin mal varlığından tahsil edilir; ancak şirket varlıkları borcu karşılamaya yetmezse komandite ortak tüm şahsi mal varlığıyla sorumlu kalır. TTK’nın 304. maddesinin üçüncü fıkrası gereğince komandite ortak mutlaka gerçek kişi olmak zorundadır; tüzel kişiler komandite ortak olamaz.
Komanditer ortak, işletmeye finansal kaynak sağlayan yatırımcı konumundadır. Şirket işlerini bizzat idare edemez ve yönetim yetkisine sahip değildir. Şirket alacaklıları komanditer ortağın şahsi mal varlığına doğrudan başvuramaz. Ancak komanditer ortak ticaret unvanında adının geçmesine rıza gösterirse veya üçüncü kişilere karşı yetkisiz şekilde şirketi temsil ederse, iyi niyetli üçüncü kişilere karşı komandite ortak gibi sınırsız sorumlu hale gelir (TTK m. 320, 321).
Komandit şirketlerin kuruluş süreci, Türk Ticaret Kanunu ve Ticaret Sicili Yönetmeliği hükümlerine uygun olarak yürütülür. Kuruluş aşamaları şu adımlardan oluşur:
Şirket kuruluşu için en az iki ortak gereklidir. Bu ortaklardan en az birinin komandite, en az birinin ise komanditer olması yasal zorunluluktur. Şirket ana sözleşmesinde komandite ve komanditer ortakların kimlik bilgileri, komanditerlerin taahhüt ettikleri sermaye tutarları ve türleri açıkça belirtilmelidir.
TTK’nın 42. maddesi uyarınca komandit şirketin unvanında komandite ortaklardan en az birinin adı ve soyadı ile şirket türünü belirten bir ibare bulunmalıdır. Komanditer ortakların unvanda yer alması kanunen yasaktır.
Sözleşme Merkezi Sicil Kayıt Sistemi (MERSİS) üzerinden hazırlanır ve ortaklar tarafından imzalanır. Ticaret sicil müdürlüğüne tescil başvurusu yapılır ve tescil işlemiyle birlikte şirket tüzel kişilik kazanır. Tescil ilan Türkiye Ticaret Sicili Gazetesi’nde yayımlanır.
Tescil sonrası bağlı bulunulan vergi dairesine işe başlama bildirimi verilir. Şirket adına vergi kimlik numarası tanımlanır, yoklama süreci tamamlanır ve defter tasdikleri gerçekleştirilir. SGK iş yeri tescili ve çalışan bildirimleri tamamlanarak şirket faaliyete hazır hale getirilir.
Komandit şirketlerin vergi rejimi, şirketin adi komandit mi yoksa sermayesi paylara bölünmüş komandit şirket mi olduğuna göre temelden farklılık gösterir.
Adi komandit şirketler tüzel kişilik olarak kurumlar vergisi mükellefi değildir. Şirketin elde ettiği dönem kârı ortaklar arasında hisseleri oranında paylaştırılır ve ortakların kişisel gelirleri üzerinden vergilendirilir:
5520 sayılı Kurumlar Vergisi Kanunu'nun (KVK) 1. maddesi gereğince sermayesi paylara bölünmüş komandit şirketler kurumlar vergisi mükellefidir. Şirket kazancından komandite ortağa düşen kâr payı indirildikten sonra kalan kısım üzerinden kurumlar vergisi ödenir; komandite ortağın kâr payı ise yine şahsi ticari kazanç olarak gelir vergisine tabi tutulur.
Hangi tür olursa olsun komandit şirketler tüzel kişilik olarak katma değer vergisi (KDV) ve muhtasar prim hizmet beyannamesi yönünden doğrudan mükelleftir veya vergi sorumlusudur. Yaptıkları tevkifatları muhtasar beyanname ile beyan eder, düzenledikleri satış faturalarında KDV hesaplar ve aylık KDV beyannamesini verirler.
Girişimcilerin komandit şirketi tercih etmeden önce bu modelin sağladığı fırsatları ve beraberinde getirdiği riskleri dikkatle tartması gerekir.
Şirket kurma aşamasındaki girişimcilerin doğru kararı verebilmesi için komandit şirketin kollektif, limited ve anonim şirket modelleriyle olan farklarını bilmesi yararlıdır:
Komandit şirketler, ortakların kâr payı dağılımından vergi beyannamelerine kadar hassas bir mali disiplin yürütmek zorundadır. Özellikle komandite ortağın ticari kazanç tespiti ve komanditer ortağın sermaye getirisi takibinde hesapların hatasız tutulması gerekir.
İşletmenizin finansal dengesini korumak için satış ve alış faturalarınızı anlık olarak takip etmek büyük önem taşır. Komandit şirketler de ciro hadleri veya sektör koşullarına göre e-fatura ve e-arsiv sistemlerine geçiş yapabilir. Faturalama işlemlerini fatura kesme programı üzerinden yürüterek zaman kayıplarını önleyebilir, satışların KDV yükünü pratik şekilde analiz etmek için kdv hesaplama araçlarından faydalanabilirsiniz.
Ayrıca ortakların cari hesaplarını, borç-alacak ilişkilerini ve tahsilatlarını cari hesap programı ile izlemek; nakit giriş-çıkışlarını ise düzenli bir gelir gider takip programı üzerinde kaydetmek ortaklar arası güveni korur. Tüm bu finansal ve operasyonel süreçleri bulut tabanlı bir kolay ön muhasebe programı aracılığıyla yönetmek, şirketinizi vergi dönemlerine ve resmi denetimlere eksiksiz hazırlar.
Komandit şirket, yönetim tecrübesine sahip girişimciler ile sermaye gücüne sahip pasif yatırımcıları bir araya getiren hibrit bir şirket modelidir. Komandite ortağın sınırsız sorumluluk üstlenmesi bu yapının en kritik risk unsurunu oluştururken, komanditer ortağın yalnızca yatırdığı sermaye ile sorumlu olması sermaye tedarikini kolaylaştırır. Şirket kuruluşundan kâr dağıtımına ve vergilendirmeye kadar tüm adımların TTK ve vergi mevzuatına uygun şekilde planlanması, ileride karşılaşılabilecek hukuki ve mali riskleri en aza indirir. Modern ön muhasebe altyapıları ve dijital iş araçları sayesinde komandit şirketinizin tüm gelir-gider ve cari hesap süreçlerini şeffaf biçimde kontrol altında tutabilirsiniz.
Yanıt almak istediğiniz diğer sorularınız için bizimle iletişime geçebilirsiniz.
Ömer Yılmaz, KolayBi Blog için mali müşavir olarak işletmelere yönelik rehberler yazıyor.
Hukuk kategorisinden diğer rehberler.
Ticaret Sicil Gazetesi (TTSG) nedir, ticaret sicil gazetesi sorgulaması nasıl yapılır gibi sorularınızın cevabı KolayBi’de! Sorgulama adımları için tıklayın.
Devamını Okuyun
Bir işletmenin resmi faaliyetlerini yürütmek için kullandığı resmi ada ticaret unvanı denmektedir. Konuyla ilgili her şey tüm detaylarıyla içeriğimizde!
Devamını Okuyun
Bu içeriğimizde; devlet memurlarının şirket kurabilir mi, hangi şirket türlerini kurabilir? herhangi bir şirkete ortak olabilir mi? Konularını derledik.
Devamını Okuyun40.000'den fazla KOBİ'nin yaptığı gibi ön muhasebenizi ve e-Faturanızı tek ekrandan yönetin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin