Kümülatif vergi matrahı nedir, nasıl hesaplanır? KGVM hesaplama formülü, iş değişikliğinde matrah devri ve dikkat edilmesi gerekenler KolayBi'de!
Ömer YılmazMali Müşavir
Güncellendi: 3 dk okuma
Kümülatif Vergi Nedir?
Kümülatif, kelime anlamı olarak birikmiş, artan, yığılarak ilerleyen anlamına gelir. Bordro ve vergi terminolojisinde yer alan kümülatif vergi kavramı ise bir personelin elde ettiği ücret gelirlerinin yıl boyunca toplanarak artan oranlı gelir vergisi tarifesine tabi tutulmasını ifade eder. Ülkemizde gelir vergisi sistemi "artan oranlı" bir yapıya sahiptir; yani gelir arttıkça uygulanan vergi oranı da kademeli olarak yükselir.
Kümülatif Vergi Matrahı (kısaca KGVM), bir personelin dahil olduğu gelir vergisi dilimini ve aylık brüt gelirinden hangi oranda gelir vergisi kesileceğini belirleyen temel göstergedir. İşverenler her bir çalışanı için aylık bordro düzenlerken kümülatif vergi matrahını doğru hesaplamak, yasal kesintileri tam yapmak ve Muhtasar ve Prim Hizmet Beyannamesi (MPHB) ile devlete bildirmekle sorumludur.
Kümülatif vergi matrahı, bir takvim yılı boyunca (1 Ocak - 31 Aralık) her ay oluşan aylık gelir vergisi matrahlarının üst üste eklenmesiyle oluşur. Her takvim yılı başında (1 Ocak itibarıyla) bu tutar sıfırlanır ve yeni yıl için birikim yeniden başlar.
Kümülatif Vergi Matrahı Neden Önemlidir?
Kümülatif vergi matrahı hem işverenler hem de çalışanlar açısından bordro süreçlerinin en kritik parametrelerinden biridir:
Doğru Vergi Diliminin Belirlenmesi: Gelir Vergisi Kanunu'nun 103. maddesinde yer alan tarife basamakları (%15, %20, %27, %35, %40) aylık gelire göre değil, kümülatif gelir vergisi matrahının büyüklüğüne göre uygulanır.
Net Ücret Üzerindeki Etkisi: Net maaş üzerinden anlaşma yapılan iş sözleşmelerinde, çalışan üst vergi dilimine girdikçe gelir vergisi kesintisi artar; aradaki farkı işveren karşılamak zorunda kaldığından işverenin personel maliyeti yıl sonuna doğru yükselir.
Yıl Sonu Ek Vergi Riskleri: Yıl içinde iş değiştiren veya birden fazla işverenden ücret alan personelin matrah takibini doğru yapmaması, izleyen yıl Gelir İdaresi Başkanlığı'na yıllık gelir vergisi beyannamesi verme zorunluluğu doğurabilir.
Kümülatif Vergi Matrahı Nasıl Hesaplanır?
Kümülatif vergi matrahı hesaplanırken öncelikle personelin brüt ücreti üzerinden yasal sosyal güvenlik kesintileri düşülür. 5510 sayılı Kanun uyarınca çalışanın brüt maaşından %14 SGK işçi payı ve %1 İşsizlik Sigortası işçi payı olmak üzere toplam %15 oranında kesinti yapılır. Bu kesintiler düşüldükten sonra kalan tutar, personelin ilgili aya ait "Gelir Vergisi Matrahı"dır.
Aylık matrah hesaplama formülü şu şekildedir:
Aylık Gelir Vergisi Matrahı = Brüt Ücret – (SGK İşçi Primi + İşsizlik Sigortası İşçi Primi)
Her ay elde edilen bu aylık matrah, bir önceki aylardan devreden kümülatif toplama ilave edilir:
Kümülatif Vergi Matrahı = Önceki Ayların Kümülatif Matrahı + Cari Ayın Gelir Vergisi Matrahı
Adım Adım Kümülatif Vergi Matrahı Hesaplama Örneği
Örneğin, aylık 50.000 TL brüt ücret ile çalışan bir personelin ilk üç aylık matrah gelişimini adım adım inceleyelim:
SGK Primi İşçi Payı Kesintisi (%14): 50.000 TL × %14 = 7.000 TL
Toplam Yasal Kesinti: 7.000 TL + 500 TL = 7.500 TL
Ocak Ayı Gelir Vergisi Matrahı: 50.000 TL – 7.500 TL = 42.500 TL
Bu personelin ilk çeyrekteki kümülatif matrah ilerleyişi şu şekilde gerçekleşir:
Ay
Aylık Brüt Ücret
SGK ve İşsizlik Kesintisi (%15)
Aylık Gelir Vergisi Matrahı
Kümülatif Vergi Matrahı (KGVM)
Ocak
50.000 TL
7.500 TL
42.500 TL
42.500 TL
Şubat
50.000 TL
7.500 TL
42.500 TL
85.000 TL (42.500 + 42.500)
Mart
50.000 TL
7.500 TL
42.500 TL
127.500 TL (85.000 + 42.500)
Görüldüğü üzere Mart ayı bordrosu hazırlanırken vergi kesintisi o ayın 42.500 TL'lik matrahı üzerinden değil, ulaşılan 127.500 TL'lik kümülatif matrah doğrultusunda ilgili vergi dilimi kontrol edilerek hesaplanır.
Asgari Ücret Vergi İstisnasının Hesaba Etkisi
Gelir Vergisi Kanunu'nun 23. maddesinin 18 numaralı bendi uyarınca tüm çalışanların aylık brüt ücretinin asgari ücrete kadar olan kısmı gelir vergisinden ve damga vergisinden istisnadır.
Burada dikkat edilmesi gereken husus şudur: Asgari ücret vergi istisnası, matrahın kendisini sıfırlamaz; kümülatif matrah brüt ücretten SGK kesintileri düşülerek tam olarak toplanmaya devam eder. Vergi hesaplanırken toplam matraha göre hesaplanan brüt gelir vergisinden, ilgili ayın asgari ücretine isabet eden gelir vergisi tutarı düşülerek çalışanın ödeyeceği net gelir vergisi belirlenir.
Kümülatif Vergi Matrahı belgesi genellikle personel işe girdiği veya iş değiştirdiği zaman talep edilmektedir. Günümüzde pek çok şirket, yeni işe alacağı çalışanlarından yıl içindeki vergilendirmeyi doğru yönetebilmek amacıyla kümülatif vergi matrahı yazısı istemektedir.
Personeller bu belgeyi şu kanallardan temin edebilir:
Eski İş Yerinden: İş Kanunu'nun 28. maddesi uyarınca işten ayrılan personele çalışma belgesi verilmesi zorunludur. Çalışan, eski iş yerinin insan kaynakları veya muhasebe departmanından yıl içinde birikmiş vergi matrahını ve kesilen vergileri gösteren resmi bir "Kümülatif Gelir Vergisi Matrahı Yazısı" talep edebilir.
Ücret Bordroları: Personelin eski iş yerindeki son aya ait ücret bordrosunda yer alan "Küm. Gelir Vergisi Matrahı" veya "KGVM" alanı bu tutarı açıkça gösterir.
Dijital Vergi Dairesi (e-Devlet): Çalışanlar, e-Devlet üzerinden Gelir İdaresi Başkanlığı'nın Dijital Vergi Dairesi sistemine giriş yaparak geçmiş dönem ücret gelirleri ve tevkifat bildirimlerini sorgulayabilir. (Not: Ücretli çalışanlar için e-Vergi Levhası düzenlenmez; vergi levhası ticari ve serbest meslek kazancı elde eden mükellefler içindir.)
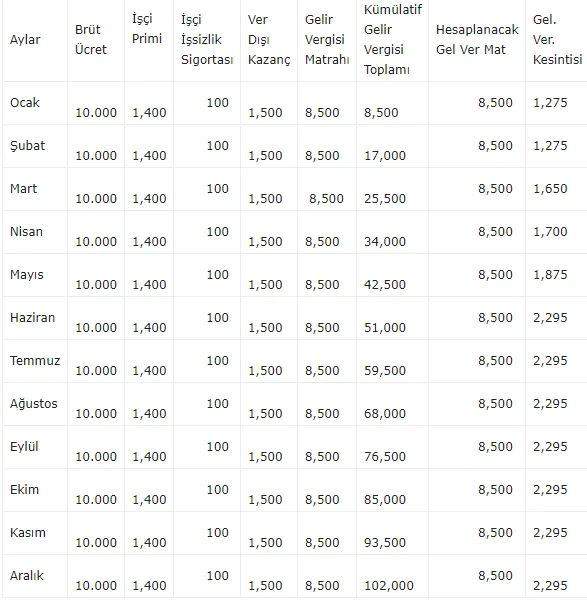
Kümülatif Vergi Matrahı Tablosu
Kümülatif Vergi Matrahı Taşınabilir mi?
Yıl içinde iş değiştiren personelin kümülatif gelir vergisi matrahının yeni iş yerine taşınıp taşınamayacağı konusu, Gelir Vergisi Genel Tebliğleri çerçevesinde net kurallara bağlanmıştır:
1. Farklı İşverene Geçişte Temel Kural: Sıfırdan Başlama
311 Seri No.lu Gelir Vergisi Genel Tebliği uyarınca, hizmet erbabının işveren değişikliği yapması durumunda, yeni işverenden alınacak ücret kural olarak eski işverenden alınan ücret matrahı ile ilişkilendirilmez ve sıfır matrah esas alınarak vergilendirilir. Yani personel yeni iş yerinde yeniden %15'lik ilk dilimden başlayarak vergilendirilir.
2. Çalışanın Talebi ile Matrahın Birleştirilmesi
311 Seri No.lu Tebliğ'de (321 Seri No.lu Tebliğ ile yapılan düzenleme doğrultusunda), yıl içerisinde işveren değiştiren çalışana bir tercih hakkı tanınmıştır: Çalışan, önceki işvereninden aldığı kümülatif gelir vergisi matrahını yeni işverenine yazılı olarak bildirerek ücretinin kümülatif matrah üzerinden vergilendirilmesini talep edebilir. Bu durumda yeni işveren, eski matrahı devralarak tevkifatı birikmiş toplam üzerinden sürdürür.
3. Tek İşveren Sayılan Haller (Zorunlu Devir)
Aşağıdaki durumlarda işveren değişikliği olsa dahi vergi hukuku açısından tek işverenden ücret alındığı kabul edilir ve kümülatif matrah sıfırlanmadan kaldığı yerden devam eder:
İki ayrı özel sektör firmasının birleşmesi, devri, nev'i değişikliği veya bölünmesi.
4857 sayılı İş Kanunu kapsamında asıl işveren-alt işveren ilişkisi kurulan iş yerlerinde yıl içinde alt işverenin değişmesi.
Şahıs ortaklıklarında ortaklardan herhangi birinin değişmesi.
Aynı işverene ait farklı şubeler veya iş yerleri arasında nakil yapılması.
Birden Fazla İşverenden Ücret Alanlarda Yıllık Beyanname Sorumluluğu
Takvim yılı içinde iş değiştiren ve kümülatif matrahını yeni işyerine taşımayan çalışanlar, her iki işverenden de bağımsız olarak ücret geliri elde etmiş sayılır. Gelir Vergisi Kanunu'nun 86/1-b maddesi uyarınca; birden fazla işverenden tevkifata tabi ücret alan personelin, birinci işverenden sonraki işverenlerden aldığı ücretlerin toplamı ilgili yıl için belirlenen yasal beyan sınırını aşarsa, çalışanın izleyen yılın Mart ayında Yıllık Gelir Vergisi Beyannamesi vermesi zorunludur.
Çalışanın bu beyannameyi vermemesi ve durumun Gelir İdaresi Başkanlığı tarafından tespit edilmesi halinde, eksik ödenen vergi tutarı vergi ziyaı cezası ve gecikme faizi ile birlikte çalışandan tahsil edilir.
Kümülatif Vergi Matrahı Yönetiminde Dikkat Edilmesi Gerekenler
Bordro ve ön muhasebe süreçlerinde kümülatif vergi matrahı yönetilirken sık yapılan hataların önüne geçmek için şu noktalara özen gösterilmelidir:
Yılbaşı Sıfırlaması: Her takvim yılının 1 Ocak tarihinde kümülatif matrah sıfırlanmalıdır. Önceki yıldan devreden matrahın yeni yılın bordrolarına aktarılması personelin haksız yere yüksek orandan vergilendirilmesine yol açar.
Şube Nakillerinde Hata Yapılmaması: Aynı tüzel kişiliğe bağlı şubeler arası personel geçişlerinde matrah kesinlikle sıfırlanmamalı; eski şubedeki kümülatif toplam yeni şube bordrosuna aynen devredilmelidir.
Yazılı Belge Şartı: Yeni işe başlayan bir çalışanın önceki iş yerindeki matrahı devralınacaksa, personelin yazılı beyanı ve eski işvereninden onaylı kümülatif matrah belgesi mutlaka özlük dosyasına eklenmelidir.
Ön Muhasebe Yazılımı Entegrasyonu: Manuel Excel tablolarında yapılan kümülatif matrah takipleri, formül hataları ve personel giriş-çıkışlarında ciddi vergi riskleri doğurur. Dijital bordro ve ön muhasebe programları, her personelin kümülatif matrahını otomatik toplayarak vergi dilimi geçişlerini hatasız yönetmenizi sağlar.
Plakadan trafik cezası sorgulama, e-Devlet ve GİB ödeme adımları, 7574 sayılı Kanun ile 2026 ceza tutarları, %25 erken ödeme indirimi ve şirketlerde KKEG kaydı.
Yurt dışına çalışan freelancer ve yazılımcıların yararlandığı %80 kazanç istisnası şartlarını, KDV muafiyetini ve dövizli fatura adımlarını hemen öğrenin.