MUHSGK Beyannamesi 2026: Son Günler, Düzeltme Süreci ve Cezalar
MUHSGK beyannamesi 2026 son günleri, aylık-üç aylık dönem farkları, düzeltme adımları ve geç/eksik beyan cezaları bu rehberde.
Devamını OkuyunProforma fatura nedir, nasıl hazırlanır ve resmî faturadan farkı nedir? İhracatta ve yurt içinde proforma fatura düzenleme adımlarını örnekle öğrenin.
Proforma fatura, bir ürün veya hizmet satılmadan önce alıcıya gönderilen bağlayıcılığı olmayan bir teklif belgesidir.
Gerçek bir fatura değildir. 213 sayılı Vergi Usul Kanunu (VUK) kapsamında tanımlanmış mali bir geçerliliği bulunmaz; dolayısıyla deftere işlenmez, KDV doğurmaz ve vergi dairesine bildirilmez. Temel işlevi, alıcıya “Bu şartları kabul ederseniz size bu fiyattan, şu vadede ve şu teslim koşullarıyla satış yapacağım” demektir. Alıcı şartları kabul edip ödeme veya sipariş onayını verdiğinde işlem kesinleşir ve asıl ticari fatura kesilir.
Özellikle yüklü siparişlerde, kurumsal alımlarda ve ihracatta şirketler sözlü anlaşmayla yetinmez; şartları yazılı görmek ister.
Alıcı şirket, satın alma bütçesini onaylatmak ya da bankasından kredi veya akreditif açtırmak için satıcıdan proforma talep eder. Belge üzerinde fiyat, miktar, iskonto ve ödeme vadesi net biçimde yazar. İki taraf da ne ödeyeceğini ve ne teslim alacağını baştan bilir.
İthalat ve ihracat işlemlerinde ise proforma neredeyse vazgeçilmez bir ön evraktır. İthalatçı ülke gümrüğü malın tahmini değerini bu belge üzerinden inceler, alıcı da kendi ülkesindeki ithalat izinlerini veya döviz transferlerini satıcının kestiği proforma faturaya dayanarak başlatır.
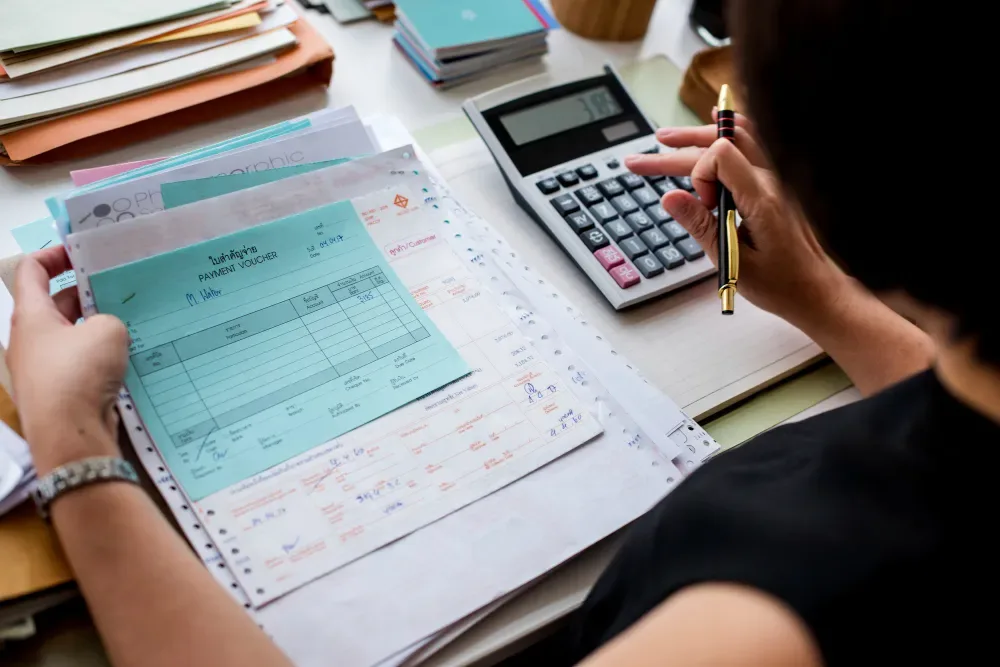
Proforma fatura için Maliye Bakanlığı tarafından belirlenmiş matbu bir şablon yoktur. A4 bir kâğıda, Excel tablosuna veya kullandığınız fatura kesme programı şablonuna yazabilirsiniz.
Hazırlayacağınız taslakta şu bilgilerin yer alması yeterlidir:
Diyelim ki endüstriyel mutfak ekipmanları üreten bir işletmesiniz. Bir restoran zinciri sizden 5 adet konveksiyonel fırın talep etti. Satış öncesi şartları netleştirmek için bir proforma hazırlıyorsunuz.
Fırınlar için hazırlanan teklif hesabı:
Belgenin altına şu notları düşersiniz: “Teklifimiz düzenlenme tarihinden itibaren 14 gün süreyle geçerlidir. Ödemenin %30’u sipariş teyidinde peşin, kalan %70’i teslimat öncesi havale ile tahsil edilir. Teslimat süresi sipariş onayından itibaren 10 iş günüdür.”
Alıcı bu belgeyi kaşeleyip imzalayarak size geri gönderdiğinde sipariş kesinleşir. İşi bitirip teslimatı yaptığınızda ise bu proformayı baz alarak e-Fatura ya da e-Arşiv faturanızı kesersiniz.
İki belge sık sık birbiriyle karıştırılır. Farkları netleştirmek muhasebe hatalarını önler.
|
Özellik |
Proforma Fatura |
Resmî Fatura (Ticari Fatura) |
|---|---|---|
|
Hukuki Dayanak |
VUK’ta yeri yoktur, ticari teamüldür |
213 sayılı VUK Madde 229 ve devamında düzenlenir |
|
Bağlayıcılık |
Satış öncesi tekliftir; şartlar revize edilebilir |
Kesinleşmiş satışı gösterir, bağlayıcıdır |
|
Vergisel Yükümlülük |
KDV veya gelir/kurumlar vergisi doğurmaz |
Düzenlendiği dönemde vergi doğurur |
|
Muhasebe Kaydı |
Yevmiye defterine ya da beyannameye girmez |
Ön muhasebe ve genel muhasebe kayıtlarına işlenir |
|
e-Fatura Sistemi |
GİB sistemine gönderilmez |
GİB portalı veya özel entegratör üzerinden iletilir |
|
Düzenlenme Zamanı |
Satış ve teslimattan önce |
Mal teslimi veya hizmet ifasından itibaren en geç 7 gün içinde |
İhracatta proforma fatura olmadan operasyon başlatmak zordur. Yurt dışındaki alıcıyla e-posta üzerinden el sıkıştıktan sonra hazırlanan bu belge, uluslararası satış sözleşmesinin özeti sayılır.
Alıcı, ülkesindeki bankaya gidip akreditif (Letter of Credit) açtırırken banka yetkilileri proformada yazan şartları harfiyen inceler. Ödeme vadesi, sevkiyat limanı, malın GTİP (Gümrük Tarife İstatistik Pozisyonu) kodu ve ambalaj adedi proforma ile birebir uyumlu olmalıdır. Fiyat teklifine nakliyenin ve sigortanın dâhil olup olmadığını belirtmek için mutlaka Incoterms 2020 kural kodlarından biri (örneğin İstanbul limanı teslimi için FOB İstanbul Port) açıkça yazılır.
Müşteri teklifi onaylayıp parayı gönderdikten sonra sıra asıl faturayı kesmeye gelir. Burada en sık yapılan hata, proforma üzerindeki döviz kuru ile resmî faturanın kesildiği günkü kur arasındaki farkı atlamaktır.
Dövizli bir proforma hazırladıysanız ve fatura kesim tarihi arasında süre geçtiyse, faturayı kestiğiniz günkü Merkez Bankası döviz alış kurunu kullanmanız gerekir. Proformayı referans alarak resmî faturanızı düzenlerken fatura notu alanına "… tarihli ve … numaralı proforma faturaya istinaden düzenlenmiştir" ibaresini eklemek iki tarafın da mutabakatını kolaylaştırır. Satış kesinleştiğinde faturayı kesip ön muhasebe programı üzerinden cari hesaba işleyin; fatura numarasını da proformanın üzerine not edin.
Yanıt almak istediğiniz diğer sorularınız için bizimle iletişime geçebilirsiniz.
Ahmet Karadeniz, KolayBi Blog için i̇çerik yazarı olarak işletmelere yönelik rehberler yazıyor.
Muhasebe kategorisinden diğer rehberler.
MUHSGK beyannamesi 2026 son günleri, aylık-üç aylık dönem farkları, düzeltme adımları ve geç/eksik beyan cezaları bu rehberde.
Devamını Okuyun
2026 e-Defter berat yükleme süreleri, gelir ve kurumlar vergisi için yasal takvim, aylık ve geçici vergi tercihi ile gecikme cezalarına dair güncel rehber.
Devamını Okuyun
Fiziki veya sanal POS cihazlarındaki banka komisyon kesintilerini 780 finansman giderlerinde nasıl muhasebeleştireceğinizi öğrenin.
Devamını Okuyun40.000'den fazla KOBİ'nin yaptığı gibi ön muhasebenizi ve e-Faturanızı tek ekrandan yönetin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin