e-Fatura Nasıl İptal Edilir? e-Fatura İptal/İtiraz Portalı Rehberi
e-Fatura nasıl iptal edilir? Temel ve ticari faturalarda 8 günlük iptal ve itiraz süreleri, GİB portalı adımları ve faturanın son durumuna dair kapsamlı rehber.
Devamını Okuyunİrsaliyeli fatura ve sevk irsaliyesi nedir, nasıl düzenlenir? VUK mevzuatına göre aralarındaki farklar, zorunlu bilgiler ve e-fatura detayları rehberimizde!
Ticari faaliyet yürüten işletmeler için mal sevkiyatı ve satış süreçlerinin belgelendirilmesi, yasal bir zorunluluk olmasının yanı sıra muhasebe düzeninin sağlıklı işlemesi açısından da hayati önem taşır. Bu süreçte en sık başvurulan belgeler fatura, sevk irsaliyesi ve bu ikisini tek bir belgede buluşturan irsaliyeli faturadır.
Kavramsal benzerlikleri nedeniyle birbirinin yerine kullanılabileceği yanılgısına düşülen bu belgelerin her biri Vergi Usul Kanunu (VUK) kapsamında farklı hukuki hükümlere, şekil şartlarına ve düzenleme usullerine tabidir. Bu rehberde; sevk irsaliyesi ile irsaliyeli faturanın ne olduğunu, aralarındaki farkları, nasıl düzenlendiklerini ve dijital dönüşümle birlikte bu belgelerin nasıl kullanıldığını tüm detaylarıyla inceleyebilirsiniz.
Konu ile ilgili içerik: e-İrsaliye nedir? e-İrsaliye hangi sektörler için zorunlu?
Ticari mal hareketlerini yasal zemine oturtmak için öncelikle fatura ve sevk irsaliyesinin temel işlevlerini netleştirmek gerekir:
Fatura Nedir? 213 sayılı Vergi Usul Kanunu'nun 229. maddesine göre fatura; satılan emtia (mal) veya yapılan iş karşılığında müşterinin borçlandığı meblağı göstermek üzere emtiayı satan veya işi yapan tüccar tarafından müşteriye verilen ticari bir belgedir. Faturanın temel amacı, gerçekleşen satışın mali ve vergisel boyutunu kayıt altına almaktır. VUK 231/5 maddesi uyarınca faturanın, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami 7 gün içinde düzenlenmesi zorunludur.
Sevk İrsaliyesi Nedir? VUK'un 230/5. maddesinde düzenlenen sevk irsaliyesi; satılan ya da satışa sunulmak üzere bir yerden başka bir yere taşınan malın taşınması sırasında araçta bulunması zorunlu olan belgedir. Sevk irsaliyesinin temel özellikleri şunlardır: - Malın kime, nereden ve nereye sevk edildiğini, malın cinsini ve miktarını gösterir. - Fiyat ya da tutar bilgisi içermesi zorunlu değildir; asıl işlevi malın fiziki hareketini kanıtlamaktır. - Alıcı tarafından teslim anında kontrol edilip imzalanır; böylece malın eksiksiz ve hasarsız teslim alındığı belgelenir. - Sevk irsaliyesi kesinlikle fatura yerine geçmez. Sevk irsaliyesi ile sevk edilen mallar için en geç 7 gün içinde fatura kesilmelidir.
Genel uygulamada satıcılar sevk irsaliyesini malın nakliyesi sırasında düzenler, ardından 7 gün içerisinde satış faturasını tanzim eder. Ancak ticari hayatın hızlanması ve bürokrasinin azaltılması amacıyla Maliye Bakanlığı, 211 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile mükelleflere fatura ve sevk irsaliyesini tek bir belgede birleştirme imkânı tanımıştır.
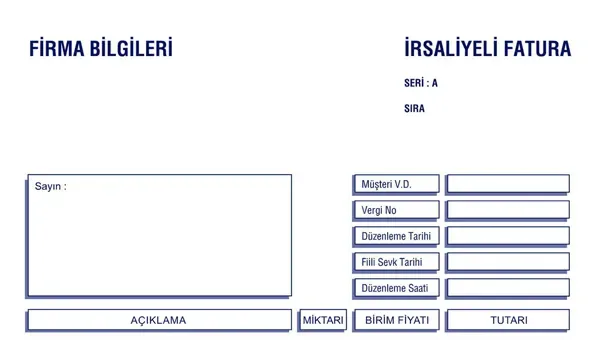
İrsaliyeli fatura, hem faturada hem de sevk irsaliyesinde bulunması gereken zorunlu bilgileri tek bir formda toplayan ve her iki belgenin hukuki sonuçlarını birlikte doğuran resmî belgedir. İrsaliyeli fatura düzenlendiğinde, ayrıca sevk irsaliyesi düzenlenmesine gerek kalmaz.
İrsaliyeli fatura kullanmak işletmelere şu operasyonel avantajları sağlar: - Zaman Tasarrufu: İki ayrı evrak hazırlamak yerine tek bir belge düzenlenerek operasyon süresi kısaltılır. - Hata ve Kayıp Riskini Azaltma: İrsaliye ile faturanın eşleştirilmesi sürecinde yaşanabilecek tutar, miktar veya tarih uyumsuzlukları ortadan kalkar. - Maliyet Avantajı: Ayrı ayrı kâğıt, baskı ve arşivleme maliyetlerinden tasarruf edilmesini sağlar. - Yasal Kolaylık: Malın taşınması esnasında denetim birimlerine tek belge ibraz edilmesi yeterlidir.
211 Sıra No.lu VUK Genel Tebliği uyarınca, bir irsaliyeli faturanın geçerli sayılabilmesi için üzerinde şu bilgilerin eksiksiz yer alması zorunludur:
Önemli Kural: Kâğıt ortamda düzenlenen irsaliyeli faturalar en az 3 nüsha olarak düzenlenmek zorundadır. İki nüshası mutlaka malı taşıyan araçta bulundurulmalı; denetimlerde bir nüshası yoklama memuruna ibraz edilmeli, varış noktasında ise bir nüsha alıcıya teslim edilmelidir. En az 3 nüsha olarak düzenlenmeyen irsaliyeli faturalar kanunen hiç düzenlenmemiş sayılır.
Evet. İrsaliyeli fatura, Vergi Usul Kanunu düzenlemelerine göre faturanın bütün yasal hükümlerini eksiksiz biçimde taşır. KDV beyanında, gelir/gider kayıtlarında ve Ba-Bs bildirimlerinde doğrudan fatura hükmünde işlem görür. Mükellefler, teslim anında irsaliyeli fatura düzenledikleri takdirde ayrıca normal fatura tanzim etmezler; aksi halde mükerrer faturalama riski oluşur.
İşletmelerin operasyonlarında doğru belgeyi seçebilmesi için bu üç belgenin temel ayrımları aşağıda özetlenmiştir:
|
Özellik |
Normal Fatura |
Sevk İrsaliyesi |
İrsaliyeli Fatura |
|---|---|---|---|
|
Temel Amacı |
Satış ve borç-alacak ilişkisini kanıtlamak |
Malın taşınmasını ve fiziki sevkiyatını kanıtlamak |
Hem satışın mali boyutunu hem de sevkiyatı belgelemek |
|
Fiyat / Tutar Bilgisi |
Zorunlu |
İsteğe bağlı (zorunlu değil) |
Zorunlu |
|
Düzenlenme Zamanı |
Teslimden itibaren en geç 7 gün içinde |
Malın fiili nakliyesinden hemen önce |
Malın teslimi ve sevki anında |
|
Asgari Nüsha Sayısı (Kâğıt) |
En az 2 nüsha |
En az 3 nüsha |
En az 3 nüsha |
|
Mal Sevkinde Tek Başına Yeterli mi? |
Hayır (yanında irsaliye gerekir) |
Evet |
Evet |
|
Fatura Yerine Geçer mi? |
Kendisi faturadır |
Hayır, kesinlikle geçmez |
Evet, doğrudan faturadır |
Gelişen dijital vergi uygulamalarıyla birlikte kâğıt irsaliyeli fatura kullanımı büyük ölçüde yerini elektronik belgelere bırakmıştır:
1. e-Fatura İrsaliye Yerine Geçer mi? 509 Sıra No.lu VUK Genel Tebliği hükümlerine göre; malın teslimi anında e-Fatura veya e-Arşiv Fatura düzenleniyorsa, belge üzerinde düzenleme tarihinin yanında düzenleme saati ve dakikasının yazılması ve belgenin üzerine "İrsaliye yerine geçer" ibaresinin eklenmesi şartıyla alınan kâğıt çıktı sevk irsaliyesi yerine geçer. Bu durumda ayrıca sevk irsaliyesi düzenlenmesine gerek kalmaz.
2. e-İrsaliye Zorunluluğu: Gelir İdaresi Başkanlığı (GİB) düzenlemeleri kapsamında, e-Fatura uygulamasına kayıtlı olup brüt satış hasılatı belirlenen hadleri aşan işletmeler (ve ÖTV I sayılı liste, madencilik, demir-çelik gibi özel sektörlerdeki firmalar) e-İrsaliye sistemine geçmekle yükümlüdür. e-İrsaliye kullanan işletmeler sevkiyatlarını elektronik ortamda oluşturup alıcısına iletir; taşıma sırasında araçta belgenin karekod içeren çıktısı veya dijital görüntüsü bulundurulur.
Ön muhasebe ve faturalama süreçlerinizi hızlandırmak için KolayBi'nin fatura kesme programı ve bulut tabanlı ön muhasebe programı çözümlerinden faydalanabilir; sevkiyatlarınızı hatasız ve mevzuata tam uyumlu biçimde yönetebilirsiniz.
Bu içeriklerimiz de ilginizi çekebilir:
Yanıt almak istediğiniz diğer sorularınız için bizimle iletişime geçebilirsiniz.
Ertuğrul Karakaş, KolayBi Blog için i̇çerik yazarı olarak işletmelere yönelik rehberler yazıyor.
e-Fatura kategorisinden diğer rehberler.
e-Fatura nasıl iptal edilir? Temel ve ticari faturalarda 8 günlük iptal ve itiraz süreleri, GİB portalı adımları ve faturanın son durumuna dair kapsamlı rehber.
Devamını Okuyun
2026 fatura düzenleme sınırı 12.000 TL oldu. Fatura kesme ve almama cezaları, e-Defter berat süreleri ve güncel tutarlar hakkında detaylı rehber.
Devamını Okuyun
Gayrimenkul ve emlak sektörü için e-Fatura zorunlu hâle mi geldi? Ayrıntıları neler? Belirlenen en düşük ciro haddi nedir?
Devamını Okuyun40.000'den fazla KOBİ'nin yaptığı gibi ön muhasebenizi ve e-Faturanızı tek ekrandan yönetin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin