KOBİ Nedir? 2026 Güncel KOBİ Tanımı, Kriterleri ve Avantajları
2026 güncel KOBİ tanımı, 1 milyar TL'lik yeni ciro sınırı, mikro, küçük ve orta ölçekli işletme kriterleri, KOSGEB kayıt adımları ve KOBİ avantajları burada.
Devamını OkuyunStok yönetimi nedir, stok çeşitleri nasıl sınıflandırılır? Ham madde, mamul ve yarı mamul takibi ile depo maliyetlerini düşürme yöntemlerini keşfedin.
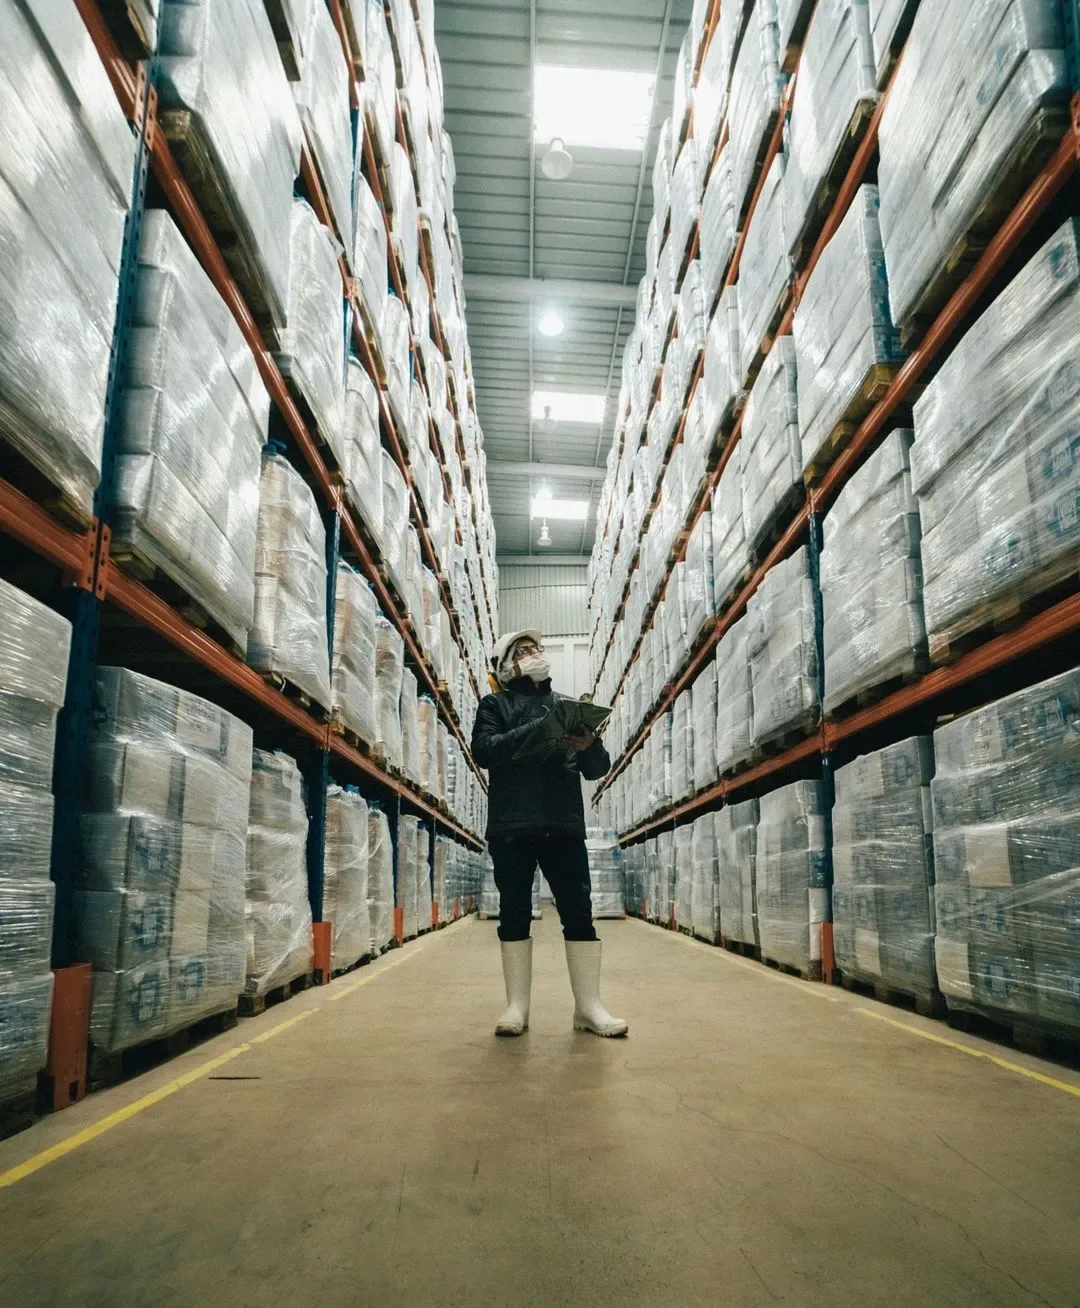
Stok yönetimi; deponuzdaki ham madde, yarı mamul veya ticari malların miktarını, maliyetini ve hareketlerini takip ederek siparişleri tam zamanında karşılama sürecidir. Rafınızda ne kadar mal olduğunu bilmediğinizde ya müşteriye "ürün bitti" demek zorunda kalırsınız ya da satılmayan mallara nakit bağlayıp deponuzu kilitlersiniz. Dengeyi kurduğunuzda ise sermayeniz raflarda erimez, siparişler gecikmeden sevk edilir.
Stok yönetimi, satış hedefleriyle tedarik sürelerini aynı çizgide buluşturur. Hangi rafta hangi ürünün durduğunu ve bir siparişin ne kadar sürede hazırlandığını takip etmek için Depo Takip Programı Nedir? Avantajları Nelerdir? başlıklı yazıda anlattığımız depo kontrol adımlarını kurmak gerekir.
Her işletmenin stok yapısı aynı değildir. Bir mobilya üreticisi için kereste temel malzeme iken, beyaz eşya bayisi için paketli buzdolabı satılmaya hazır üründür. Ticari hayatta stoklar işlenme durumuna ve tutulma amacına göre ayrılır:
Üretim yapan işletmelerin mamul üretmek amacıyla satın aldığı, henüz üzerinde işlem yapılmamış malzemelerdir. Örneğin bir konfeksiyon atölyesi için kumaş ve iplik ham maddedir. Ham madde tutarken sipariş teslim süresi, mevsimsel fiyat dalgalanmaları ve toptan alım indirimleri göz önünde bulundurulur.
İşleme alınmış ancak henüz nihai ürün hâline gelmemiş malzemeleri kapsar. Çok adımlı üretim hatlarında bir sonraki tezgâha geçmeyi bekleyen parçalar bu gruptadır. Örneğin montajı bekleyen araba kaportası veya boyası yeni atılmış sandalye iskeleti yarı mamuldür. Yarı mamul stoku, üretim hattındaki bir aksaklık durumunda sonraki istasyonların durmasını engeller.
Üretim aşamaları tamamlanmış, kalite kontrolü yapılmış ve müşteriye teslime hazır hâle getirilmiş ürünlerdir. Beyaz eşya, ambalajlı gıda ya da ayakkabı gibi doğrudan satışa sunulan her ürün mamul stoku sayılır. Satış hacminiz ve teslimat taahhütleriniz bu stok seviyesini belirler.
Üretim yapmadan al-sat yapan toptan ve perakende firmaların elindeki tüm ürünler ticari maldır. Bununla birlikte üretim makinelerinin bakımında kullanılan yedek parçalar, koli bantları ve sevkiyat paletleri gibi yardımcı sarf malzemeleri de operasyonun kesintiye uğramaması için stok kalemleri arasında izlenir.
Yılın belirli aylarında talebi sıçrayan kırtasiye, mayo ya da kış lastiği gibi ürünler sezonluk stok olarak yönetilir. Emniyet stoku ise tedarikçinin gecikmesi ya da ani sipariş artışı durumunda işletmeyi siparişsiz bırakmayan güvence payıdır.
Stok kontrolü rastgele sipariş vererek yürümez. Adım adım bir plan kurarak deponuzdaki giriş ve çıkışları kontrol altına alabilirsiniz:
Depoda mal bekletmek belirli masraflar getirse de işletmeler bazı ticari zorunluluklar yüzünden stok tutar.
Gelen müşteri talebini anında karşılamak bunların başında gelir. Sipariş verdiğinde "stokta yok, 15 gün sonra gelir" cevabını alan alıcı çoğu zaman rakip firmaya yönelir. Hazır stok bulundurmak satış kaybını önler.
Tedarik zincirindeki beklenmedik gecikmeler de stok tutmayı gerektirir. Fabrikanın hammadde göndermemesi, gümrükte uzayan işlemler ya da kargo aksaklıkları sırasında eldeki emniyet stoku üretimi sürdürmenizi sağlar.
Enflasyonist dönemlerde fiyat artışlarından korunmak veya toptan alımlardaki iskonto baremlerinden faydalanmak için de işletmeler belirli dönemlerde malzeme bağlamayı tercih eder.
Stok yalnızca satın alma faturasındaki tutardan ibaret değildir. Malı depoda tuttuğunuz her gün işletmenizin kasasından şu maliyetler çıkar:
Destek ekiplerimize ve mali müşavirlere en çok gelen şikayetlerin başında fiili stok ile resmi defter stokunun birbirini tutmaması gelir.
İşletmeler faturasız ürün girişi yaptığında veya gelen irsaliyeyi sisteme geç kaydettiğinde, rafta olan mal kayıtlarda görünmez. Benzer şekilde kırılan, bozulan ya da numune olarak verilen mallar zayi formu düzenlenmeden depodan çıkarıldığında yıl sonu sayımında açık çıkar. 213 sayılı Vergi Usul Kanunu uyarınca dönem sonu envanter çıkarmak yasal bir zorunluluktur; fiili sayımla kaydi envanter arasındaki açıklanamayan farklar vergi incelemelerinde matrah farkı olarak karşınıza çıkabilir.
Bir diğer hata, personelin ürün kodlarını karıştırarak yanlış barkodla çıkış yapmasıdır. İki tıkla faturaya yanlış ürün seçildiğinde bir kalemde fiktif fazlalık oluşurken diğerinde stok eksiye düşer.
Depo hareketlerini defterde veya karmaşık Excel tablolarında tutmaya çalışmak zaman kaybına ve kayıt hatalarına yol açar. KolayBi kolay ön muhasebe programı kullandığınızda kestiğiniz her satış faturası stok bakiyenizden otomatik düşer, alış faturası işlendiğinde ise miktar anında artar.
Ürünlerinize barkod ve kritik stok seviyesi tanımlayabilirsiniz. Depodaki miktar belirlediğiniz kritik seviyenin altına indiğinde sistem uyarı vererek sizi zamanında uyarır. Böylece müşterinize yok satmaz, satılmayan malları da gereksiz yere depolamazsınız. Stok yönetimini cari hesaplarınız ve faturalama süreçlerinizle birlikte yürütmek için KolayBi Ön Muhasebe Uygulamasını 14 Gün Ücretsiz Deneyin! ve ilk adımı hemen atın.
Yanıt almak istediğiniz diğer sorularınız için bizimle iletişime geçebilirsiniz.
Ertuğrul Karakaş, KolayBi Blog için i̇çerik yazarı olarak işletmelere yönelik rehberler yazıyor.
İş Geliştirme kategorisinden diğer rehberler.
2026 güncel KOBİ tanımı, 1 milyar TL'lik yeni ciro sınırı, mikro, küçük ve orta ölçekli işletme kriterleri, KOSGEB kayıt adımları ve KOBİ avantajları burada.
Devamını Okuyun
İşletmeleri yakından ilgilendiren risk yönetimi ve uygulanması gereken risk yönetim tekniklerini KolayBi Blog okuyucuları için derledik!
Devamını Okuyun
Depo takip programı nedir, nasıl çalışır ve stok takibinden farkı nedir? Excel yerine program seçerken dikkat edilecekler ve depo yönetim adımları bu rehberde.
Devamını Okuyun40.000'den fazla KOBİ'nin yaptığı gibi ön muhasebenizi ve e-Faturanızı tek ekrandan yönetin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin