İhraç kayıtlı fatura nedir, nasıl kesilir? 3065 sayılı KDV Kanunu 11/1-c kapsamı, imalatçı şartları, muhasebe kaydı ve 3 aylık yasal süre hakkında bilgiler.
Pelin Çaltılıoğluİçerik Yazarı
Güncellendi: 5 dk okuma
İhraç kayıtlı fatura, imalatçıların ürettikleri malları yurt dışına satacak olan ihracatçı firmalara Katma Değer Vergisi tahsil etmeden düzenlediği satış faturasıdır. Dayanağını 3065 sayılı Katma Değer Vergisi Kanunu'nun 11/1-c maddesinden alır. İhraç edilecek malın üstüne KDV yükü binmez; ihracatçı malı alırken finansman yüküyle uğraşmaz.
İşleyiş tecil ve terkin (erteleme ve silme) kuralına dayanır. İmalatçı, malı ihracatçıya satarken KDV hesaplar ancak bu tutarı ihracatçıdan tahsil etmez. Faturadaki KDV tutarı vergi dairesi tarafından tarh ve tahakkuk ettirilerek tecil edilir (ertelenir). İhracatçı malı yasal süresinde yurt dışına çıkardığında ertelenen vergi terkin edilir ve borç silinir. İmalatçının ödenecek vergisi çıkmıyorsa, tecil edilemeyen KDV tutarı nakden ya da mahsuben iade alınır.
İhracatçı malı alırken vergi ödemediği için nakit akışını korur; imalatçı ise ürünü kendisi ihraç etmese bile KDV iadesi hakkı kazanır.
İhraç Kayıtlı Fatura Nasıl Kesilir?
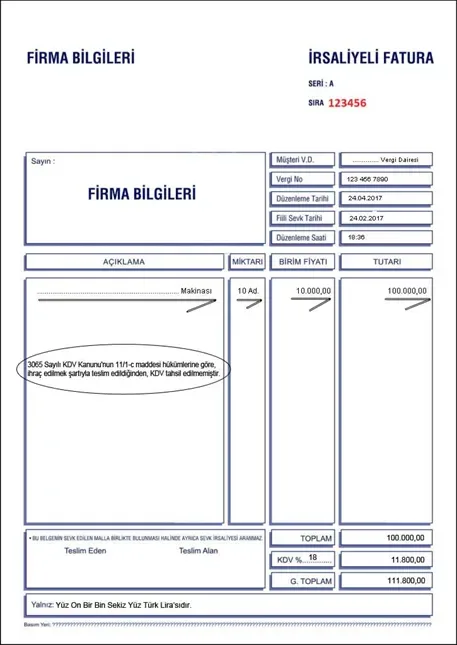
İhraç kayıtlı fatura düzenlerken en temel kural, yasal şerhin faturaya eksiksiz yazılmasıdır. Fatura üzerinde şu cümlenin bulunması kanunen zorunludur:
Bu faturada KDV tahsil edilmemiştir. İşlem, 3065 sayılı KDV Kanununun (11/1-c) maddesi hükümlerine göre ihraç edilmek şartıyla yapılan teslim kapsamındadır.
e-Fatura kullanıcısıysanız fatura kesme programı üzerinde fatura tipini "İSTİSNA" yerine doğrudan "IHRACKAYITLI" seçtiğinizde sistem KDV tutarını hesaplar ancak genel toplama eklemez. Alıcı yalnızca mal bedelini öder. Alıcı e-Fatura mükellefi değilse faturayı e-Arşiv olarak kesersiniz.
Yasal süre en geç 7 gündür. Vergi Usul Kanunu'nun 231/5. maddesi uyarınca malın teslimiyle başlayan bu süreçte imalatçı, faturayı doğrudan teslim anında düzenleyebilir ya da sevk irsaliyesi kesip 7 gün içinde iletebilir.
İhraç kayıtlı fatura yurt içi satış belgesidir; ihracatçının gümrükten mal çıkarmak için düzenlediği e-İhracat faturasıyla aynı şey değildir. İhraç kayıtlı faturanın tarihi, ihracatçının yurt dışı faturasından ve fiili ihraçtan önce olmalıdır.
Direkt İhracat ile İhraç Kayıtlı Satış Arasındaki Fark
Direkt ihracatta malı üretici satar. Yurt dışındaki müşteriye yapılan bu satışta gümrük beyannamesi üreticinin adına açılır, lojistiği firma yönetir ve gelen döviz doğrudan kendi banka hesabına yatar. Bu işlem KDV Kanunu'nun 11/1-a maddesi kapsamındaki tam istisnadır.
İhraç kayıtlı satışta imalatçı, malı Türkiye'deki ihracatçıya devreder. Faturayı TL veya döviz cinsinden bu firmaya keser; gümrük ve lojistik işleriyle uğraşmaz. İmalatçı burada ihracatçı sayılmaz. Üretici, dış ticaret departmanı kurup gümrük formaliteleriyle uğraşmadan malını sınır dışına göndermiş olur.
Hangi Firmalar İhraç Kayıtlı Satış Yapabilir?
Her şirket ihraç kayıtlı fatura kesemez. KDV Genel Uygulama Tebliği uyarınca bu haktan yalnızca tebliğde tanımlanan "imalatçı" vasfına sahip mükellefler yararlanabilir.
Piyasadan hazır alınıp üzerinde hiçbir değişiklik yapılmayan ticari mallar ihraç kaydıyla satılamaz. İmalatçı sayılmak için tebliğdeki beş şart aranır:
Sanayi ve Teknoloji Bakanlığından alınmış geçerli Sanayi Sicil Belgesi,
Sanayi, ticaret ya da esnaf odasına kayıtlı olmak,
Üretim kapasitesini gösteren geçerli bir Kapasite Raporuna sahip olmak,
Sanayi Sicil tebliğlerindeki sayıda işçi çalıştırmak ve gerekli makineleri işyerinde hazır bulundurmak,
Gıda üreticileri için Gıda İşletmesi Kayıt veya Onay Belgesine, tarımsal üreticiler için Çiftçi Kayıt Belgesine sahip olmak.
Bu belgelerden birine sahip olmayan veya faturaya konu ürünü kendi tesisinde (ya da fason olarak) üretmeyen firmalar ihraç kayıtlı teslim yapamaz. Satış bu şartlar sağlanmadan yapılırsa vergi dairesi tecil-terkin işlemini reddeder ve KDV'yi cezasıyla birlikte satıcıdan ister.
Faturada KDV hesaplanır ancak ödenecek toplama eklenmez; alt kısımda da zorunlu 11/1-c şerhi bulunur.
Örnek faturada KDV hesaplanır ancak ödenecek toplama eklenmez; alt kısımda ise zorunlu 11/1-c şerhi yer alır.
İhraç Kayıtlı Satışta Muhasebe Kaydı
İhraç kayıtlı satış hem imalatçı hem de ihracatçı tarafında farklı hesaplarla takip edilir.
Örneğin ihracatçıya KDV hariç 100.000 TL'lik mobilya sattınız. Faturada %20 KDV ile 20.000 TL vergi hesaplarsınız ama bu tutarı alıcıdan tahsil etmezsiniz. Tahsil edilecek net tutar 100.000 TL'dir.
İmalatçı satış günü yevmiye kaydını açar:
120 Alıcılar hesabı 100.000 TL borçlandırılır.
192 Diğer KDV (Tecil Edilebilir KDV) hesabı 20.000 TL borçlandırılır.
600 Yurt İçi Satışlar hesabı 100.000 TL alacaklandırılır.
Ay sonunda KDV tahakkuku yapılırken imalatçının ödenecek vergisi çıkarsa, tahsil edilmeyen 20.000 TL KDV tutarı 360 yerine 392 Diğer KDV (Terkin Edilecek KDV) hesabına alınır. İhracatçı malı 3 ay içinde yurt dışına çıkardığında ve gümrük beyannamesi teyidi vergi dairesine sunulduğunda 392 hesap ile 192 hesap kapatılarak terkin işlemi tamamlanır. İmalatçının ödenecek vergisi çıkmayıp devreden KDV'si oluşursa, tecil edilemeyen tutar 136 Diğer Çeşitli Alacaklar hesabına aktarılarak nakden veya mahsuben iade talep edilir.
İhracatçı KDV ödemediği için indirilecek KDV kaydı açmaz; 100.000 TL'yi doğrudan 153 Ticari Mallar hesabına borç, 320 Satıcılar hesabına alacak kaydeder.
İhracat İçin 3 Aylık Yasal Süre
Mal teslim edildikten sonra ihracatçının bu ürünü yurt dışına fiilen çıkarması için teslim tarihini izleyen ay başından itibaren 3 ayı vardır.
Örneğin 15 Mart tarihinde teslim edilen bir mal için 3 aylık süre 1 Nisan'da başlar ve 30 Haziran akşamı sona erer.
İhracatçı malı 3 ay içinde ihraç edemezse vergi dairesi tecil edilen KDV'yi gecikme zammıyla (6183 sayılı Kanun m. 51) doğrudan imalatçıdan tahsil eder. İmalatçılar bu riske karşı ihracatçıyla sözleşme yapıp KDV tutarı kadar teminat mektubu talep edebilir.
Deprem, yangın veya gümrük kapılarındaki grev gibi mücbir sebeplerle ihracat 3 ayda tamamlanamazsa, sürenin bittiği günden itibaren 15 gün içinde vergi dairesine dilekçe verilerek 3 aya kadar ek süre alınabilir.
Beyannamedeki tecil-terkin satırları ihraç kayıtlı e-Fatura ile birebir eşleşmezse vergi dairesi KDV iadesini bekletir.
Plakadan trafik cezası sorgulama, e-Devlet ve GİB ödeme adımları, 7574 sayılı Kanun ile 2026 ceza tutarları, %25 erken ödeme indirimi ve şirketlerde KKEG kaydı.
Yurt dışına çalışan freelancer ve yazılımcıların yararlandığı %80 kazanç istisnası şartlarını, KDV muafiyetini ve dövizli fatura adımlarını hemen öğrenin.