Ticari Kredi Nedir? Türleri Nedir? Nasıl Alınır?
Ticari krediler birkaç şekilde sınıflandırılır. bunlardan bir tanesi, kredinin geri ödenme sıklığına baz alınarak sınıflandırılır.
Devamını OkuyunServis modeli bankacılığı (BaaS) nedir, açık bankacılıktan farkı ne? BDDK BaaS yönetmeliği kurallarını ve işletmelere sağladığı avantajları keşfedin.
Servis modeli bankacılığı (Banking as a Service ya da BaaS), bankacılık lisansına sahip bir bankanın hesap açma, kart çıkarma, kredi kullandırma ve para transferi gibi temel finansal altyapılarını API aracılığıyla banka dışı işletmelere açmasıdır. Müşteriler banka şubesine gitmeden veya bankanın kendi uygulamasını açmadan, alışveriş yaptıkları bir e-ticaret sitesi veya kullandıkları bir yazılım üzerinden doğrudan bankacılık işlemi yapar.
Açık bankacılık ile servis modeli bankacılığı sıkça birbirine karıştırılır. Açık bankacılıkta üçüncü taraf kuruluşlar, müşterinin açık onayıyla mevcut banka hesap hareketlerini görüntüler veya ödeme emri başlatır. Servis modeli bankacılığında ise doğrudan yeni bir finansal ürün sunulur. Örneğin bir şirket, banka lisansı almadan kendi platformu içinden müşterilerine IBAN atayabilir, sanal kart tanımlayabilir veya doğrudan kredi kullandırabilir.
BaaS yapısı üç temel aktör üzerinden yürür:
Bankalar altyapılarını API (Uygulama Programlama Arayüzü) setleri hâlinde dışarıya açar. Arayüz sağlayıcı, bu API bağlantılarını kendi platformuna entegre eder. Son kullanıcı fatura öderken, kredi başvurusu yaparken veya sanal kart oluştururken doğrudan o yazılımın ekranındadır; arka plandaki tüm yasal ve finansal kayıtlar ise servis bankasının sunucularında çalışır.
BaaS modeli, banka dışı işletmelerin finansal lisans maliyetine katlanmadan bankacılık ürünleri sunmasını sağlar.
KOBİ'ler ve son kullanıcılar açısından ise finansmana erişim adımları kısalır. Bir işletme, kullandığı faturalama yazılımı içinden tek tıkla tedarikçi finansmanı kredisi çekebilir ya da çalışanlarına anında harcama limitli sanal kart atayabilir.
Türkiye'de servis modeli bankacılığı yasal çerçevesine, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından hazırlanan ve 29 Aralık 2021 tarihli 31704 sayılı Resmî Gazete'de yayımlanarak 1 Ocak 2022 tarihinde yürürlüğe giren Dijital Bankaların Faaliyet Esasları ile Servis Modeli Bankacılığı Hakkında Yönetmelik ile kavuştu.
Yönetmelik uyarınca BaaS süreçlerini doğrudan bağlayan temel kurallar şunlardır:
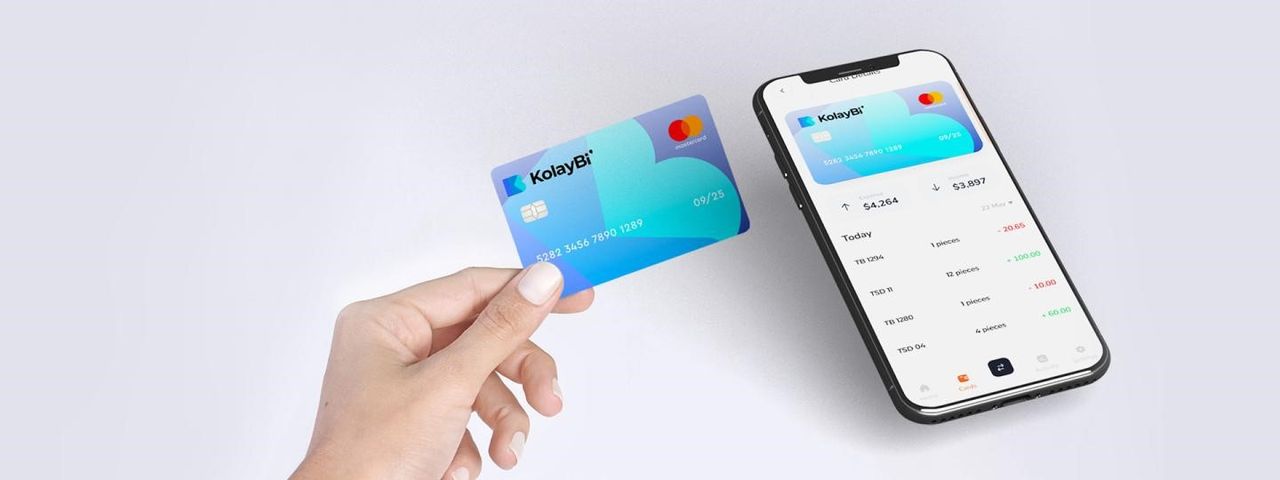
Finansal süreçlerin yazılımlarla doğrudan konuşabilmesi, işletmelerin nakit yönetimini kolaylaştırır. Farklı bankalardaki hesapları ayrı ayrı takip etmek yerine banka entegrasyonu altyapısı kuran işletmeler, tüm bakiyelerini ve hesap hareketlerini tek merkezde toplar.
KolayBi', 20'den fazla bankayla entegre KolayBi’ Banka çözümü üzerinden hesap hareketlerini doğrudan muhasebe kayıtlarıyla eşleştirir. Servis bankacılığı vizyonu sayesinde işletmeler; hesap hareketlerini izlemenin yanı sıra fatura ödemeleri, cari hesap mutabakatları ve bütçe takiplerini ayrı platformlara bölünmeden tamamlar. Modern SaaS altyapıları ve tahsilatta kullanılan sanal POS çözümleriyle birlikte çalışan bu entegrasyonlar, şirketlerin operasyonel yükünü azaltarak finansal görünürlük sağlar.
Yanıt almak istediğiniz diğer sorularınız için bizimle iletişime geçebilirsiniz.
Ahmet Karadeniz, KolayBi Blog için i̇çerik yazarı olarak işletmelere yönelik rehberler yazıyor.
Bankacılık kategorisinden diğer rehberler.
Ticari krediler birkaç şekilde sınıflandırılır. bunlardan bir tanesi, kredinin geri ödenme sıklığına baz alınarak sınıflandırılır.
Devamını Okuyun
POS cihazı nedir, nasıl alınır ve nasıl kullanılır? POS makinesi almak isteyen işletmeler için süreçler, avantajlar ve en iyi seçenekler KolayBi rehberinde!
Devamını Okuyun
Yazar kasa POS (ÖKC) kimler için zorunlu, kimler muaf? Münhasıran şartı, yeni nesil YN ÖKC kuralları ve muafiyet sınırlarını mevzuata göre inceleyin.
Devamını Okuyun40.000'den fazla KOBİ'nin yaptığı gibi ön muhasebenizi ve e-Faturanızı tek ekrandan yönetin. 14 gün boyunca tüm özellikleri ücretsiz deneyin.
14 Gün Ücretsiz Deneyin