Kanunen Kabul Edilmeyen Gider (KKEG) Nedir? 2026 KKEG Listesi ve Hesaplama
Kanunen kabul edilmeyen gider (KKEG) nedir, hangi giderler KKEG sayılır, nasıl hesaplanır ve beyannameye nasıl eklenir? 2026 listesi, örnek ve muhasebe kaydı.
Ertuğrul Karakaşİçerik Yazarı
Güncellendi: 6 dk okuma
Kanunen kabul edilmeyen gider (KKEG), işletmenin fiilen yaptığı ama vergi kanunlarının kazançtan düşülmesine izin vermediği harcamadır. Bu giderler ticari kârı azaltır, vergi matrahını azaltmaz. Beyanname hazırlarken KKEG'i doğru ayırmak, hem eksik vergi ödeyip ceza almamak hem de gereksiz yere fazla vergi ödememek için şarttır. 2026 kurallarına göre hangi harcamaların KKEG sayıldığını bilmek, beyannameye eklenecek tutarı ve doğru muhasebe kaydını belirlemeyi sağlar.
Kanunen Kabul Edilmeyen Gider (KKEG) Nedir?
Vergi matrahı, ticari kazançtan kanunun izin verdiği giderler düşülerek bulunur. Gelir Vergisi Kanunu'nun 40. maddesi "indirilecek giderleri", 41. maddesi ise "gider kabul edilmeyen ödemeleri" sayar. Kurumlar Vergisi Kanunu'nun 11. maddesi de sermaye şirketleri için aynı listeyi düzenler. Bu maddelerde sayılan ödemeler ile Vergi Usul Kanunu'na göre belgelendirilemeyen harcamalar KKEG'dir.
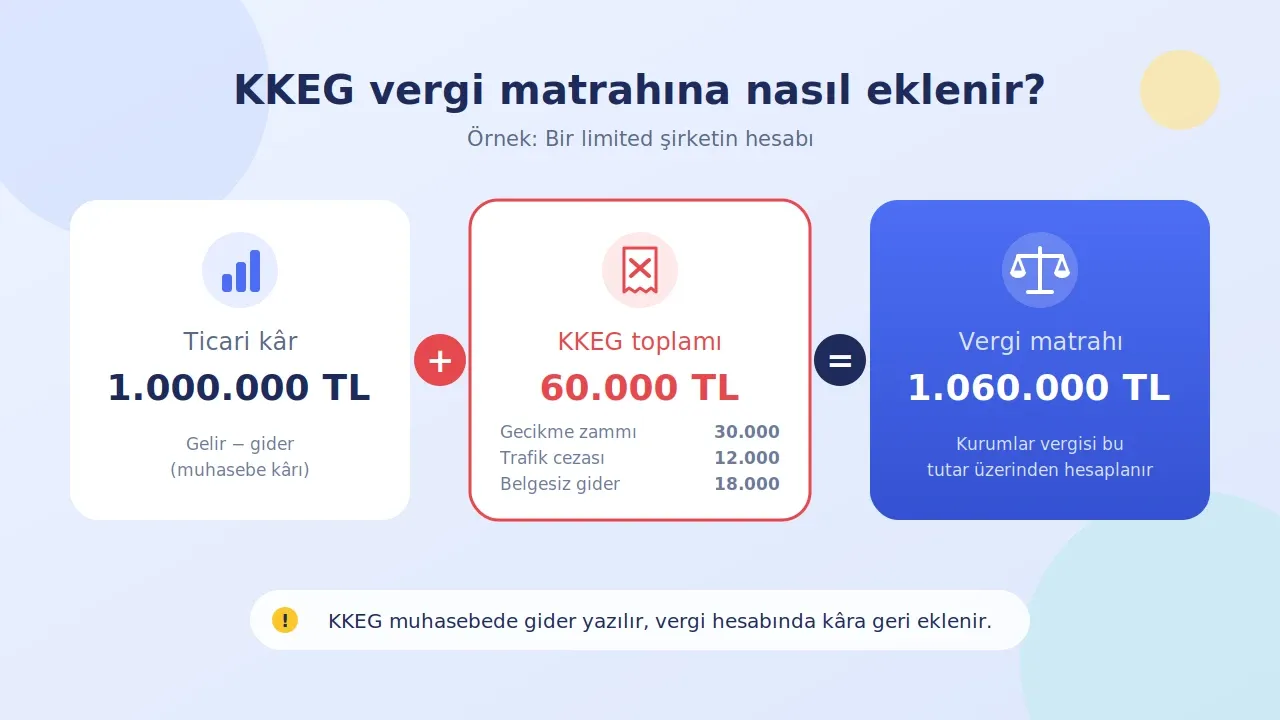
KKEG, muhasebede gider olarak kaydedilir ama vergi hesabında kazanca geri eklenir. İşletme parayı harcamıştır, ancak devlet bu harcamayı vergi avantajı olarak tanımaz.
Kanunen Kabul Edilmeyen Giderler Hangileridir?
Uygulamada KKEG olarak kaydedilen harcamaların başında cezalar, şahsi harcamalar ve yasal sınırları aşan masraflar gelir. Vergi dairesine, SGK'ya veya diğer kamu kurumlarına ödenen her türlü vergi cezası, gecikme zammı ve gecikme faizi KKEG kabul edilir. Şirket aracına kesilen trafik cezaları ile kamu kurumlarının kestiği tüm idari para cezaları da gider yazılamaz. Fatura, perakende satış fişi veya gider pusulası gibi geçerli bir belgeye dayanmayan harcamalar kazançtan düşülemez.
Şahıs işletmelerinde işletme sahibinin kendisine, eşine ve küçük çocuklarına ödenen ücret ya da ikramiyeler ile işletmeden çekilen nakit ve değerler matrahtan indirilemez. İşletme faaliyetleriyle doğrudan ilgisi kurulamayan tatil, giyim ve ev masrafı gibi kişisel harcamalar da gider sayılmaz. Binek otomobillerde kira, amortisman ve ÖTV/KDV için her yıl belirlenen yasal tavanları aşan tutarlar ile akaryakıt, bakım ve sigorta masraflarının kanunda belirlenen oranı aşan kısmı binek araç gider kısıtlaması kapsamında KKEG kabul edilir. Kamyon, kamyonet veya otobüs gibi ticari taşıtlar dışındaki binek otomobil ve motosikletlere ait Motorlu Taşıtlar Vergisi (MTV) ile telefon ve internet faturalarında yer alan Özel İletişim Vergisi (ÖİV) doğrudan matraha geri eklenir.
Yabancı kaynakları öz kaynağını aşan işletmelerde, aşan kısma ait faiz, komisyon ve kur farkı gibi finansman giderlerinin %8'i gider kabul edilmez. Alkol ve tütün ürünlerine ait ilan ve reklam giderleri ile işletmenin esas faaliyetiyle ilgili olmayan yat, tekne, uçak ve helikopter masrafları kazançtan düşülemez. Kanunda açıkça sayılan kurumlar dışındakilere yapılan veya beyan edilen gelirin %5'lik yasal sınırını aşan bağış ve yardımlar indirilemez. Ortaklardan alınan borçların öz sermayenin üç katını aşan kısmına ait faizler ile ilişkili kişilere emsale aykırı bedelle yapılan işlemlerden doğan farklar örtülü kazanç sayılarak KKEG yazılır. Çalışana fiilen ödenmeden yalnızca dönem sonunda bilançoda karşılık olarak ayrılan kıdem tazminatları veya yıllık izin süresi karşılıkları ile iştirak hissesi satış kazancı istisnasına konu işlemlerin gider ve zararları da fiilen gerçekleşene kadar gider kabul edilmez.
Gelir Vergisi Kanunu'na Göre Gider Kabul Edilmeyen Ödemeler (GVK 41)
Şahıs işletmeleri, kollektif şirket ortakları ve komandit şirketlerin komandite ortakları için 41. maddede sayılan kalemler işletme sahibinin şahsi çekişleri ve cezaları etrafında toplanır. Teşebbüs sahibinin, eşinin ve çocuklarının işletmeden çektikleri para veya aynen aldıkları değerler ile bu kişilere ödenen aylık, ücret, ikramiye, komisyon ve tazminatlar gider yazılamaz. Teşebbüs sahibinin işletmeye koyduğu sermaye veya cari hesap alacakları üzerinden faiz yürütülemez.
İlişkili kişilerle emsallere aykırı bedelle yapılan alım-satımlarda işletme aleyhine oluşan farklar, her türlü para ve vergi cezası ile teşebbüs sahibinin suçlarından doğan tazminatlar matrahtan düşülemez; sözleşmede öngörülen cezai şart tazminatları bu kısıtlamanın dışındadır. Alkol ve tütün ürünlerinin ilan ve reklam giderleri, faaliyetle ilgisi olmayan deniz ve hava taşıtlarının gider ve amortismanları, basın ya da yayın yoluyla işlenen fiillerden doğan tazminatlar, finansman gider kısıtlamasına tabi harcamalar ve binek otomobillerin tavanı aşan giderleri de gelir vergisi matrahına eklenir.
Kurumlar Vergisi Kanunu'na Göre Kabul Edilmeyen İndirimler (KVK 11)
Limited ve anonim şirketler gibi tüzel kişi mükelleflerde 11. maddede sayılan ödemelerin başında sermaye üzerinden hesaplanan faizler gelir. Öz sermaye üzerinden yürütülen faizler, örtülü sermaye üzerinden ödenen faiz ve kur farkları ile transfer fiyatlandırması yoluyla örtülü dağıtılan kazançlar gider kaydedilemez. Şirket bünyesinde ayrılan yedek akçeler, kurumlar vergisinin kendisi, her türlü para ve vergi cezası ile gecikme zamları da matrahtan indirilemez.
Menkul kıymetlerin itibari değerinin altında ihracından doğan zararlar ve komisyonlar ile faaliyet konusuyla ilgisi bulunmayan deniz ve hava taşıtlarının masrafları KKEG sayılır. Kurumun, ortaklarının, yöneticilerinin veya çalışanlarının suçlarından doğan tazminatlar ile basın yayın fiillerinden kaynaklanan tazminatlar kazançtan düşülemez. Alkol ve tütün reklam giderleri, finansman gider kısıtlamasına tabi tutarlar ve binek otomobillerin yasal sınırları aşan kira, amortisman ve işletme harcamaları da kurumlar vergisi matrahına dahil edilir.
KKEG Nasıl Hesaplanır ve Beyannameye Nasıl Eklenir?
KKEG ayrı bir vergi değildir; matraha ilave edilen bir tutardır. Vergi matrahına ulaşırken dört adım izlenir:
Dönem içinde KKEG niteliğindeki harcama ilgili gider hesabına yazılırken nazım hesaplarda ayrıca izlenir.
Dönem sonunda ticari bilanço kârı bulunur.
Ticari kâra KKEG toplamı eklenir, varsa istisna ve indirimler düşülür.
Kalan vergi matrahı üzerinden gelir veya kurumlar vergisi hesaplanır.
2026 yılında 1.000.000 TL ticari kâr elde eden bir limited şirkette yıl içinde 30.000 TL vergi gecikme zammı, 12.000 TL trafik cezası ve 18.000 TL belgesiz harcama yapılmışsa KKEG toplamı 60.000 TL olur. Kurumlar vergisi matrahı 1.000.000 + 60.000 = 1.060.000 TL olarak hesaplanır. Şirket bu 60.000 TL'yi fiilen harcamıştır ama vergi hesabında gider olarak tanınmaz.
Kurumlar vergisi ve yıllık gelir vergisi beyannamelerinde bu tutar "Kanunen kabul edilmeyen giderler" satırına yazılır. Geçici vergi beyannamelerinde de aynı kural her üç ayda bir uygulanır.
KKEG Muhasebe Kaydı Nasıl Yapılır?
Tekdüzen Hesap Planı'nda KKEG için ayrı bir ana hesap bulunmaz. Harcama niteliğine göre çoğunlukla 689 Diğer Olağandışı Gider ve Zararlar hesabına, bazen de 770 Genel Yönetim Giderleri altındaki "KKEG" alt hesabına borç kaydedilir. Bu kayıt ticari kârı düşürür. Vergi matrahını düzeltmek için tutar aynı anda nazım hesaplara alınır: 950 Kanunen Kabul Edilmeyen Giderler borçlandırılır, 951 Kanunen Kabul Edilmeyen Giderler Karşılığı alacaklandırılır.
Örneğin 12.000 TL trafik cezası ödendiğinde 689 hesabına borç, 102 Bankalar hesabına alacak kaydı yapılır. Eş zamanlı olarak 950 hesabına borç, 951 hesabına alacak şeklinde 12.000 TL nazım hesap kaydı girilir. Dönem sonunda 950 hesabın borç bakiyesi beyannameye eklenecek KKEG tutarını verir.
KKEG'de Sık Yapılan Hatalar
Uygulamada en sık yapılan hata, trafik cezası veya SGK gecikme zammı gibi ödemeleri normal işletme gideri gibi doğrudan matrahtan düşmektir. Binek araç masraflarının tamamını gidere atmak ve yasal sınırı aşan kısmı ayırmamak da vergi incelemelerinde tarhiyata yol açar. Şirket kartıyla yapılan market, giyim veya tatil gibi kişisel harcamaların gider gösterilmesi ve belgesiz harcamaların küçük tutarlı gerekçesiyle kayıtlara alınması cezalı vergiye neden olur. KKEG tutarlarını nazım hesaplarda düzenli takip etmeyen mükellefler, dönem sonu beyannamesinde bu harcamaları matraha eklemeyi unutur. KKEG sayılan harcamaların faturalarında yer alan KDV indirim konusu yapılamaz; bu verginin de gider veya doğrudan KKEG olarak dikkate alınması gerekir.
Gider Takibini Baştan Doğru Kurun
KKEG'i beyanname döneminde ayıklamaya çalışmak yerine, harcamayı kaydederken etiketlemek çok daha güvenlidir. KolayBi ön muhasebe programında gider fişlerini kategorilere ayırabilir, belgesiz harcamaları ve cezaları ayrı takip edebilir, mali müşavirinize dönem sonunda temiz bir liste teslim edebilirsiniz. KolayBi ön muhasebe programını 14 gün ücretsiz deneyebilirsiniz.
Not: Bu yazı genel bilgilendirme amaçlıdır. Tutar ve oranlar her yıl güncellendiği için özel durumlar için mali müşavirinize danışın.
Plakadan trafik cezası sorgulama, e-Devlet ve GİB ödeme adımları, 7574 sayılı Kanun ile 2026 ceza tutarları, %25 erken ödeme indirimi ve şirketlerde KKEG kaydı.
Yurt dışına çalışan freelancer ve yazılımcıların yararlandığı %80 kazanç istisnası şartlarını, KDV muafiyetini ve dövizli fatura adımlarını hemen öğrenin.